
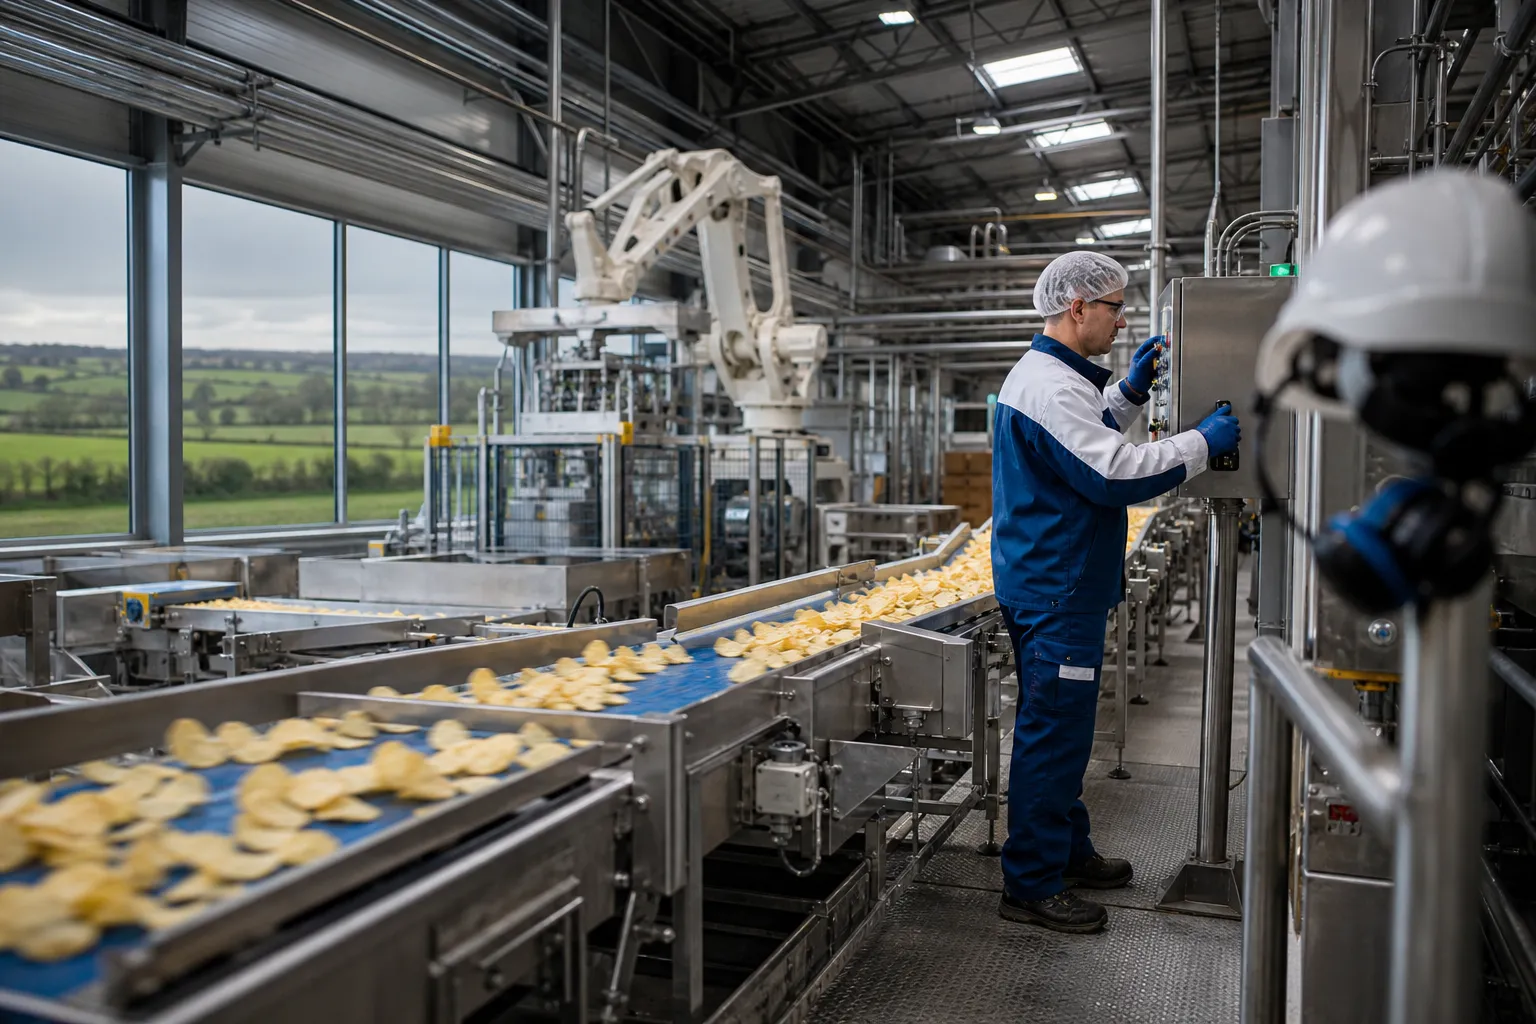
Un investissement industriel qui redessine le paysage breton
L’inauguration de la nouvelle usine NP2 d’Altho-Brets marque une étape majeure pour l’industrie agroalimentaire bretonne. Le site se situe à Noyal-Pontivy, face à l’usine historique de Saint-Gérand.
Le projet représente environ 143 millions d’euros selon les données de référence. Les annonces récentes détaillent 98 millions d’euros pour le bâtiment industriel et 47 millions pour l’entrepôt automatisé.
Ces montants diffèrent des 123 millions d’euros évoqués lors des premières communications. Cette variation s’explique probablement par l’évolution du périmètre d’investissement. Elle concerne aussi l’intégration progressive des équipements logistiques.
Pour un directeur administratif et financier, cette nuance est essentielle. Elle rappelle l’importance d’un suivi précis des engagements, des immobilisations et des coûts différés.
Le projet dépasse donc la simple extension capacitaire. Il constitue une transformation globale du modèle industriel, logistique et financier d’Altho-Brets.
La Région Bretagne y voit également un signal fort. Une entreprise familiale investit massivement dans un territoire éloigné des grands pôles métropolitains. Elle consolide ainsi une filière agricole et industrielle locale.
Le communiqué de la Région Bretagne confirme l’importance de cette implantation pour l’agroalimentaire régional.
Pourquoi cet investissement intervient-il maintenant ?
La réponse tient d’abord à la croissance continue de la marque Brets. Altho-Brets doit répondre à une demande accrue des consommateurs et des distributeurs.
Le groupe fabrique des produits sous sa propre marque. Il travaille également pour de nombreuses enseignes de distribution sous marques de distributeur.
Cette double activité exige une capacité industrielle flexible. Elle impose aussi une grande régularité dans les volumes, les délais et la qualité.
La saturation des capacités historiques limitait les possibilités commerciales. Certaines demandes de distributeurs ne pouvaient plus être acceptées faute de lignes disponibles.
La nouvelle usine offre donc un potentiel de croissance immédiat. Elle permet aussi de reconquérir certains marchés abandonnés temporairement.
En 2025, Altho-Brets a réalisé 338 millions d’euros de chiffre d’affaires. La marque Brets représentait alors 55 % de cette activité.
Cette performance justifie un investissement de capacité. Toutefois, elle accroît aussi les exigences de pilotage financier. La croissance du chiffre d’affaires ne garantit jamais, seule, une amélioration de la rentabilité.
Quelles capacités industrielles la nouvelle usine apporte-t-elle ?
La première ligne de NP2 ajoute plus de 15 000 tonnes de produits finis par an. Une seconde ligne doit augmenter encore cette capacité.
Le site pourra ainsi atteindre environ 25 000 tonnes annuelles à terme. La production globale d’Altho-Brets dépasse déjà 55 000 tonnes par an.
La nouvelle installation transforme également douze tonnes de pommes de terre par heure, selon les informations communiquées lors de l’inauguration.
Cette échelle industrielle modifie le profil économique de l’entreprise. Chaque point de rendement peut désormais représenter un effet significatif sur la marge.
La performance dépendra donc de plusieurs indicateurs opérationnels. Il faudra suivre le taux d’utilisation des lignes, les arrêts, les rebuts et les consommations énergétiques.
Le directeur financier devra également rapprocher les volumes vendus et les capacités réellement disponibles. Une capacité théorique ne produit aucun retour si elle reste sous-utilisée.
Comment l’automatisation modifie-t-elle l’équation financière ?
L’automatisation concerne les postes répétitifs et les opérations à forte charge physique. Elle vise à améliorer la productivité et la sécurité des équipes.
Elle réduit aussi les risques liés aux erreurs manuelles. En revanche, elle augmente la dépendance aux systèmes techniques et numériques.
Cette transformation déplace les coûts. L’entreprise réduit certaines charges de main-d’œuvre directe. Elle doit cependant financer la maintenance, les logiciels et les compétences spécialisées.
Le retour sur investissement doit donc intégrer l’ensemble du cycle de vie des équipements. Une analyse limitée au prix d’achat serait insuffisante.
Le DAF doit notamment examiner les dépenses suivantes :
- les coûts d’acquisition et d’installation des équipements ;
- les contrats de maintenance préventive et corrective ;
- les dépenses informatiques liées au pilotage des flux ;
- les formations des opérateurs et des techniciens ;
- les arrêts nécessaires lors des phases de réglage ;
- les provisions liées à l’obsolescence technique.
Par ailleurs, l’automatisation améliore la traçabilité. Elle facilite le suivi des stocks, des lots et des performances par ligne.
Elle peut donc renforcer la qualité du contrôle de gestion industriel. Encore faut-il que les données soient fiables, accessibles et correctement interprétées.
Un projet industriel exposé aux risques agricoles et climatiques
La ressource en eau peut-elle limiter la rentabilité du projet ?
La question n’est plus théorique en Bretagne. Durant l’été 2026, des restrictions d’eau ont réduit ou interrompu l’activité de plusieurs usines du bassin de Pontivy.
Les sites d’Altho ont été concernés par ces mesures. Cet épisode démontre la vulnérabilité d’une industrie agroalimentaire pourtant fortement implantée localement.
Une interruption de production entraîne plusieurs conséquences financières. Elle réduit les volumes vendus et désorganise les livraisons.
Elle peut aussi provoquer des pénalités contractuelles. Enfin, elle rend moins rentable l’outil industriel lorsque les charges fixes continuent de courir.
NP2 intègre un dispositif de réutilisation de l’eau baptisé REUSE. Cette technologie doit réduire les consommations et améliorer la résilience du site.
Le préfet du Morbihan a également souligné une baisse de 26 % des émissions de CO2 en dix ans. Ces efforts répondent aux attentes environnementales et aux risques économiques.
Pour un DAF, la sobriété hydrique doit être intégrée au plan d’affaires. Elle constitue une assurance opérationnelle, mais aussi un investissement mesurable.
Les indicateurs pertinents incluent le volume d’eau consommé par tonne produite. Il faut aussi mesurer le taux de réutilisation et le coût évité par le dispositif.
Comment sécuriser l’approvisionnement en pommes de terre ?
L’augmentation des volumes exige une filière agricole capable de suivre la demande. Altho-Brets travaille avec plusieurs centaines de producteurs français et régionaux.
Le groupe développe également de nouveaux partenariats agricoles. Cette stratégie soutient la croissance, mais elle réduit aussi le risque de dépendance à quelques fournisseurs.
Le changement climatique complique toutefois les prévisions de rendement. Une sécheresse peut réduire les volumes disponibles et augmenter le prix de la matière première.
Le DAF doit donc intégrer plusieurs scénarios dans ses budgets. Le scénario central ne suffit plus pour piloter une activité agricole exposée.
Les scénarios doivent mesurer les effets d’une baisse des rendements. Ils doivent également évaluer les coûts d’achat, de stockage et de transport.
Une relation contractuelle équilibrée avec les producteurs devient alors stratégique. Elle sécurise les volumes et favorise une meilleure visibilité financière.
Le site officiel d’Altho rappelle l’importance de cette relation avec la filière agricole.
Ce que ce projet enseigne aux directeurs financiers bretons
Comment financer une croissance industrielle aussi rapide ?
Un investissement de cette ampleur mobilise plusieurs leviers financiers. L’autofinancement peut couvrir une partie du programme.
Le solde repose généralement sur des emprunts, des crédits-baux ou des concours bancaires. Les subventions publiques peuvent également réduire le besoin de financement net.
La Région Bretagne et le FEADER ont déjà soutenu une partie du projet. Ces aides ne suppriment toutefois pas les exigences de suivi.
Le DAF doit documenter les dépenses éligibles et respecter les calendriers administratifs. Il doit également suivre les conditions attachées aux financements obtenus.
Le calendrier de décaissement constitue un autre enjeu majeur. La construction, l’installation et la mise en service ne génèrent pas immédiatement des recettes supplémentaires.
Il faut donc anticiper un décalage entre les sorties de trésorerie et la montée en puissance commerciale. Cette période peut accroître temporairement le besoin en fonds de roulement.
Les stocks de pommes de terre, d’emballages et de produits finis peuvent augmenter. Les créances clients progressent également avec le chiffre d’affaires.
Le financement doit donc couvrir les actifs industriels. Il doit aussi absorber les besoins liés à l’exploitation courante.
Quels indicateurs suivre après la mise en service ?
La réussite du projet ne se mesure pas uniquement au respect du budget initial. Elle dépend de la performance réelle de l’usine après son démarrage.
Un tableau de bord adapté doit rapprocher les objectifs financiers et opérationnels. Il doit rester lisible pour les équipes industrielles.
| Indicateur | Enjeu pour le DAF | Finalité |
|---|---|---|
| Taux d’utilisation des lignes | Mesurer la capacité réellement absorbée | Accélérer le retour sur investissement |
| Coût par tonne produite | Suivre les gains de productivité | Protéger la marge industrielle |
| Consommation d’eau | Évaluer l’efficacité du dispositif REUSE | Réduire les coûts et les risques |
| Stocks et rotation | Limiter le capital immobilisé | Préserver la trésorerie |
| Arrêts non planifiés | Mesurer la fiabilité des équipements | Réduire les pertes de production |
| Masse salariale par tonne | Évaluer l’effet de l’automatisation | Valider le modèle économique |
Ce pilotage doit commencer avant la pleine capacité. Ainsi, la direction identifie rapidement les écarts et corrige les dérives.
Business case : quand le management de transition sécurise la transformation
Pourquoi un DAF peut-il avoir besoin d’un renfort externe ?
Un investissement industriel mobilise fortement la direction financière. Le DAF doit gérer le financement, les aides, les contrats et les prévisions.
Il doit aussi accompagner la direction industrielle et les ressources humaines. Cette charge s’ajoute aux obligations habituelles de clôture et de contrôle.
Dans une entreprise en croissance, les équipes internes peuvent atteindre leurs limites. Le besoin n’est pas forcément durable, mais il devient immédiatement critique.
Un directeur financier de transition peut alors intervenir en quelques jours. Il apporte une expérience des projets industriels et des situations de forte croissance.
Son rôle consiste à structurer le pilotage. Il sécurise les données et accélère les arbitrages.
Quel manager de transition intervenirait dans ce contexte ?
Le profil pertinent serait un directeur financier industriel ou un directeur de programme financier. Il aurait déjà piloté un investissement supérieur à 100 millions d’euros.
Une expérience dans l’agroalimentaire constituerait un avantage. Elle faciliterait la compréhension des cycles agricoles et des contraintes de production.
Le manager devrait maîtriser les outils de trésorerie et de contrôle de gestion industriel. Il devrait également dialoguer avec les banques, les actionnaires et les institutions publiques.
Son intervention pourrait commencer par un diagnostic de dix jours. Cette première étape établirait les risques, les écarts et les priorités.
Une mission de six à neuf mois permettrait ensuite de structurer le dispositif. Elle couvrirait la montée en charge et la préparation du budget suivant.
Quels résultats mesurables attendre d’une telle mission ?
Les résultats doivent être définis avant le démarrage. Ils doivent rester concrets et reliés aux enjeux de la direction générale.
- Fiabiliser le suivi des investissements par lot et par équipement ;
- réduire les écarts entre budget, engagé et réalisé ;
- mettre en place un plan de trésorerie glissant sur treize semaines ;
- calculer la rentabilité par ligne et par gamme ;
- sécuriser le versement des aides publiques ;
- réduire les stocks dormants et les immobilisations non productives ;
- préparer le transfert des outils aux équipes internes.
Un tel renfort ne remplace pas le DAF titulaire. Il lui permet de reprendre la maîtrise des priorités stratégiques.
Le manager de transition agit comme un commando de transformation. Il intervient vite, produit des décisions et transmet ses méthodes.
Cette approche convient particulièrement aux entreprises familiales en forte accélération. Elle préserve leur agilité sans affaiblir leur gouvernance financière.
Les décisions à préparer pour la prochaine étape
NP2 offre à Altho-Brets un outil industriel dimensionné pour la croissance. Toutefois, la réussite dépendra de la discipline de pilotage qui accompagnera cette capacité.
La direction devra arbitrer entre croissance commerciale et protection de la marge. Elle devra aussi mesurer précisément le coût de la complexité.
La seconde ligne et l’entrepôt automatisé créeront de nouveaux gains potentiels. Ils imposeront également de nouvelles compétences et de nouveaux risques.
Le DAF devra donc relier les investissements aux résultats opérationnels. Il devra expliquer les écarts et rendre les décisions compréhensibles.
Cette exigence dépasse le seul cas d’Altho-Brets. Elle concerne toutes les entreprises bretonnes qui investissent dans leurs capacités industrielles.
Dans un contexte de tension sur l’eau, l’énergie et les compétences, la croissance doit être pilotée. Le management de transition apporte précisément cette capacité d’exécution temporaire.
Il transforme un projet complexe en feuille de route mesurable. Il sécurise ainsi la création de valeur, la trésorerie et la continuité d’activité.
Les réponses opérationnelles aux questions des DAF
Quel est le principal risque financier d’un tel projet industriel ?
Le principal risque réside dans le décalage entre les dépenses immédiates et les recettes liées à la montée en charge. Un suivi de trésorerie très fréquent est indispensable.
L’automatisation réduit-elle nécessairement les coûts ?
Non. Elle peut réduire certains coûts directs, mais elle augmente les dépenses techniques et informatiques. Le DAF doit mesurer le coût complet sur la durée.
Quand faire intervenir un manager de transition financier ?
Il faut intervenir avant la phase critique, idéalement avant la mise en service. Le manager peut alors sécuriser le budget, la trésorerie et les indicateurs de performance.




Laisser un commentaire