
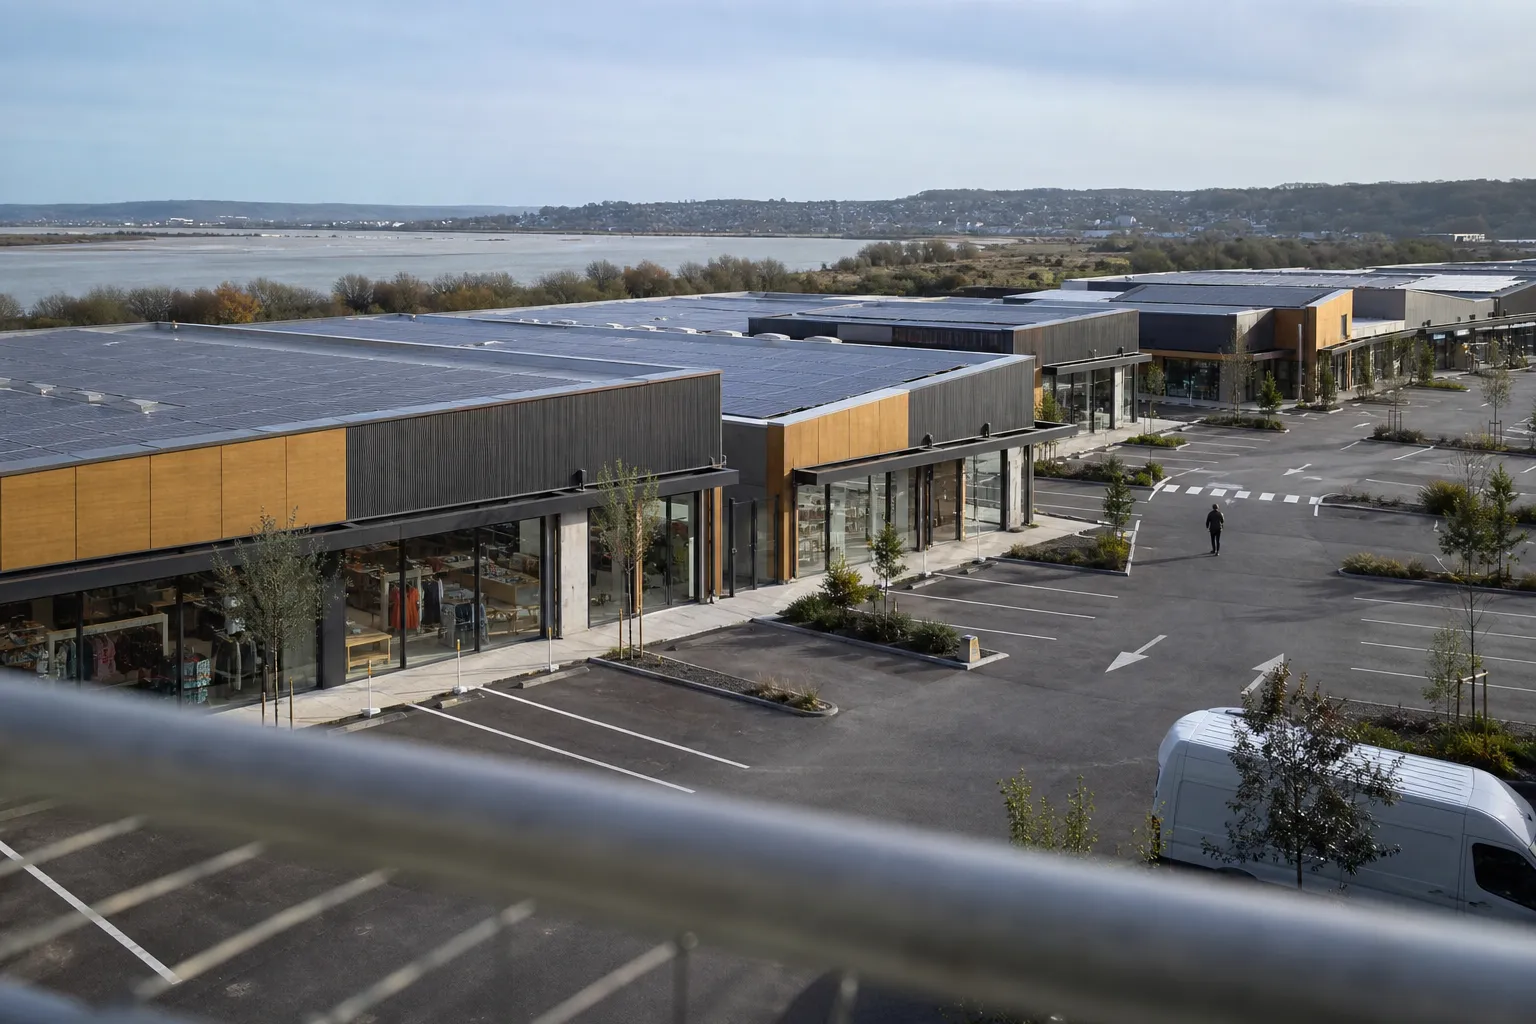
L’acquisition d’un retail park à Honfleur dépasse la simple opération immobilière. Elle révèle une nouvelle manière d’investir dans les territoires normands.
Midi 2i a structuré un club deal réunissant deux foncières régionales. La Caisse d’Epargne Normandie et la Caisse d’Epargne Loire-Centre portent ainsi l’investissement.
L’actif développe 5 570 m² de surfaces commerciales. Il se situe avenue de Normandie, dans le parc d’activités Calvados-Honfleur.
Pour un directeur administratif et financier, cette opération mérite une lecture précise. Elle associe immobilier commercial, financement collectif, performance énergétique et gestion multi-locataires.
Elle pose également une question stratégique. Comment sécuriser la création de valeur lorsque plusieurs investisseurs partagent le même actif ?
La réponse repose sur une gouvernance rigoureuse, des indicateurs fiables et une exécution opérationnelle rapide.
Dans ce contexte, le management de transition peut renforcer temporairement les équipes financières et immobilières. Il sécurise les décisions pendant les phases sensibles.
Les informations publiques relatives à l’opération proviennent notamment du communiqué officiel des investisseurs et de publications spécialisées.
Un actif commercial normand au cœur d’un montage régional
Pourquoi Honfleur attire-t-elle les investisseurs immobiliers ?
Honfleur possède une position particulière dans l’économie normande. La ville bénéficie d’une forte attractivité touristique et résidentielle.
Elle se situe également à proximité immédiate du Havre, de Deauville et de la baie de Seine. Le pont de Normandie renforce son accessibilité régionale.
Cette localisation crée plusieurs sources de fréquentation. Les habitants, les actifs et les visiteurs fréquentent les commerces du territoire.
Un retail park peut donc répondre à des besoins quotidiens. Il bénéficie aussi des flux saisonniers générés par le tourisme.
Pour un DAF, cette diversité constitue un facteur de résilience. Elle réduit toutefois certains risques sans les supprimer totalement.
La fréquentation touristique peut varier fortement selon les saisons. L’analyse doit donc distinguer les revenus récurrents des effets conjoncturels.
Que sait-on précisément du retail park acquis ?
L’ensemble comprend trois bâtiments et 5 570 m² de surfaces commerciales. Deux bâtiments étaient déjà livrés et exploités.
Le premier était opérationnel depuis 2018. Le deuxième était exploité depuis 2024.
Le troisième bâtiment a été livré le 7 septembre 2026. Cette livraison récente apporte un potentiel de croissance locative.
Elle crée toutefois une phase de stabilisation. Le taux d’occupation, les loyers et les charges doivent être suivis avec précision.
L’actif accueille plusieurs locataires. Cette configuration diversifie les revenus, mais complexifie le pilotage administratif.
Le DAF doit notamment contrôler les échéances contractuelles et les obligations de chaque preneur. Il doit également suivre les impayés et les renégociations.
Pourquoi la présence de plusieurs bâtiments change-t-elle le pilotage financier ?
Un actif réparti sur trois bâtiments implique plusieurs budgets techniques. Les dépenses peuvent varier selon l’âge et l’usage des constructions.
Les contrats de maintenance doivent donc être ventilés par bâtiment. Cette ventilation améliore la lecture des coûts réels.
Elle facilite aussi la refacturation des charges aux locataires. En revanche, elle exige une comptabilité analytique suffisamment détaillée.
Le DAF doit disposer d’un tableau de bord homogène. Celui-ci doit rapprocher loyers, charges, vacance, travaux et trésorerie.
La livraison récente du troisième bâtiment ajoute une autre exigence. Il faut distinguer les dépenses d’achèvement des charges d’exploitation.
Cette distinction protège la qualité des reportings destinés aux investisseurs. Elle évite également de surestimer la performance courante de l’actif.
Le club deal, une réponse au nouveau cycle immobilier
Pourquoi plusieurs investisseurs se regroupent-ils autour d’un même actif ?
Le club deal permet de réunir plusieurs investisseurs autour d’une opération ciblée. Chaque participant conserve une exposition proportionnée à son engagement.
Ce mécanisme facilite l’accès à des actifs parfois trop importants pour un seul investisseur régional. Il répartit également le risque financier.
Midi 2i structure et gère ce type de véhicule depuis 2015. La société déclarait huit club deals au 31 décembre 2025.
Son encours immobilier atteignait alors environ 1,3 milliard d’euros. Son patrimoine représentait plus de 528 000 m².
Ces chiffres illustrent une capacité de gestion significative. Ils ne remplacent cependant pas l’analyse propre à chaque opération.
Le DAF doit toujours examiner les hypothèses de rendement. Il doit aussi analyser les engagements de liquidité et les règles de gouvernance.
Quels avantages financiers le montage peut-il apporter ?
Le premier avantage concerne la mutualisation des fonds propres. Plusieurs investisseurs peuvent soutenir un actif répondant à leurs critères communs.
Le deuxième avantage concerne la spécialisation. Une société de gestion assure la structuration juridique et financière du véhicule.
Elle coordonne également les audits, les conseils et les relations entre associés. Ainsi, les investisseurs bénéficient d’un pilotage centralisé.
Le troisième avantage concerne la diversification. Les foncières peuvent accéder à plusieurs territoires et plusieurs catégories d’actifs.
Cette diversification doit toutefois rester maîtrisée. Une multiplication des véhicules peut accroître la complexité des reportings.
Le DAF doit donc obtenir des indicateurs comparables. Il doit aussi sécuriser la remontée des données financières.
Quels risques le DAF doit-il surveiller dans un club deal ?
Le premier risque concerne la liquidité. Les parts d’un véhicule immobilier ne se cèdent pas toujours rapidement.
Le deuxième risque concerne la dépendance à la société de gestion. La qualité du pilotage influence directement les résultats futurs.
Le troisième risque concerne la gouvernance. Les décisions importantes peuvent nécessiter l’accord de plusieurs investisseurs.
Les statuts doivent préciser les pouvoirs et les seuils de décision. Ils doivent également encadrer les appels de fonds complémentaires.
Le DAF doit aussi vérifier les clauses de sortie. Il doit comprendre les conditions de cession de l’actif.
Enfin, il doit suivre le risque locatif. Un départ important peut réduire rapidement les revenus du véhicule.
Photovoltaïque et performance : un enjeu financier avant d’être environnemental
Quel rôle jouent les panneaux photovoltaïques dans la valeur de l’actif ?
Le site intègre des installations photovoltaïques. Cette caractéristique soutient le positionnement environnemental du projet.
Elle peut également réduire certaines consommations électriques. Les économies dépendent toutefois de la production et des usages réels.
Le DAF doit donc suivre la production énergétique mensuelle. Il doit comparer cette production aux hypothèses retenues lors de l’acquisition.
Le modèle financier doit intégrer les coûts de maintenance. Il doit aussi prévoir les remplacements futurs des équipements.
Par ailleurs, la valorisation dépend des modalités d’exploitation. Autoconsommation, revente ou partage énergétique produisent des résultats différents.
Un reporting environnemental fiable devient donc nécessaire. Il doit relier les données techniques aux impacts financiers.
Comment transformer la performance énergétique en indicateur de gestion ?
Le DAF peut intégrer plusieurs indicateurs dans son tableau de bord. La consommation par mètre carré constitue un premier repère.
La production photovoltaïque par bâtiment apporte une deuxième mesure. Le taux d’autoconsommation complète ensuite cette analyse.
Il faut également suivre le coût énergétique supporté par les locataires. Cet indicateur influence leur satisfaction et leur fidélisation.
Une meilleure performance énergétique peut renforcer l’attractivité commerciale. Elle peut aussi limiter l’exposition aux hausses des prix énergétiques.
En revanche, elle ne garantit pas automatiquement une hausse de valeur. La qualité des locataires et des baux reste déterminante.
Le DAF doit donc éviter les raisonnements uniquement déclaratifs. Chaque engagement environnemental doit être relié à une donnée vérifiable.
Les priorités financières du DAF après l’acquisition
Comment sécuriser les revenus locatifs dès la reprise de l’actif ?
La première priorité consiste à établir une cartographie complète des baux. Chaque contrat doit préciser le loyer, l’indexation et les charges.
Le DAF doit ensuite contrôler les garanties détenues. Il doit vérifier leur montant, leur validité et leurs conditions d’activation.
La troisième étape concerne les échéances contractuelles. Les renouvellements doivent être anticipés suffisamment tôt.
Une matrice des risques locatifs apporte une lecture synthétique. Elle classe les locataires selon leur poids financier et leur solidité.
Cette méthode facilite les arbitrages. Elle permet notamment de prioriser les renégociations et les actions de recouvrement.
Le DAF doit aussi comparer les loyers aux références locales. Cette comparaison mesure le potentiel d’augmentation ou le risque de départ.
Quels indicateurs faut-il présenter aux investisseurs du club deal ?
Le reporting doit rester clair, régulier et comparable. Il doit distinguer les performances réalisées des projections.
Les principaux indicateurs comprennent le taux d’occupation et le revenu locatif net. Le taux d’impayés doit également apparaître.
Il faut ajouter les charges non récupérables et les dépenses de travaux. La trésorerie disponible complète cette vision.
La valeur de l’actif doit être rapprochée de la dette éventuelle. Le ratio d’endettement doit rester lisible.
Les investisseurs doivent également connaître les écarts budgétaires. Chaque écart significatif doit recevoir une explication opérationnelle.
Enfin, le tableau de bord doit intégrer les données énergétiques. Cette pratique renforce la transparence du projet.
Comment piloter les travaux et les dépenses exceptionnelles ?
La livraison du dernier bâtiment constitue un point de vigilance particulier. Les réserves techniques doivent être clôturées rapidement.
Le DAF doit rapprocher les factures du budget initial. Il doit vérifier les retenues de garantie et les éventuelles pénalités.
Les dépenses exceptionnelles doivent faire l’objet d’une validation formalisée. Cette règle protège la trésorerie du véhicule.
Elle limite aussi les décisions prises dans l’urgence. En effet, les travaux commerciaux peuvent rapidement dépasser les prévisions.
Un comité technique périodique facilite les arbitrages. Il associe gestionnaire immobilier, exploitants, experts et représentants financiers.
Cette organisation favorise une meilleure anticipation. Elle réduit les risques de dérive budgétaire et de vacance prolongée.
Business case : un manager de transition pour sécuriser la phase d’intégration
Pourquoi une opération immobilière crée-t-elle un besoin temporaire de leadership ?
Une acquisition multi-investisseurs mobilise plusieurs fonctions simultanément. Finance, juridique, immobilier, technique et gestion locative doivent coopérer.
Les équipes existantes restent souvent absorbées par leurs activités courantes. Elles disposent rarement du temps nécessaire pour intégrer un nouvel actif.
Cette situation crée un risque de rupture dans les reportings. Elle peut aussi ralentir les décisions après la signature.
Un manager de transition intervient alors comme un dirigeant opérationnel. Il prend rapidement la responsabilité d’un périmètre défini.
Son objectif n’est pas de remplacer durablement les équipes. Il sécurise une période critique, puis organise le transfert des compétences.
Dans un club deal, cette mission apporte une neutralité utile. Le manager agit dans l’intérêt du projet et de sa gouvernance.
Quel profil de manager de transition faut-il mobiliser à Honfleur ?
Le profil le plus pertinent serait un directeur financier immobilier de transition. Il maîtriserait les véhicules d’investissement et les actifs commerciaux.
Il devrait également comprendre la gestion locative et les enjeux énergétiques. Une expérience des opérations multi-investisseurs serait fortement recommandée.
Ce manager pourrait intervenir sous dix jours après validation de la mission. Cette rapidité limiterait les retards de prise en main.
Sa mission durerait généralement quatre à six mois. Elle pourrait être prolongée pendant la stabilisation du troisième bâtiment.
Il travaillerait avec Midi 2i, les foncières et les conseils externes. Il coordonnerait aussi les échanges avec les locataires.
Quels résultats mesurables peut-on attendre de cette mission ?
Le premier résultat serait la production d’un reporting consolidé sous trente jours. Ce document présenterait les données financières, locatives et techniques.
Le deuxième résultat serait la création d’un budget d’exploitation révisé. Celui-ci intégrerait les coûts réels des trois bâtiments.
Le troisième résultat serait la mise en place d’une matrice des risques. Elle couvrirait vacance, impayés, travaux, énergie et conformité.
Le manager pourrait également réduire les délais de clôture mensuelle. Un objectif raisonnable serait une clôture sous dix jours ouvrés.
Il pourrait enfin sécuriser les renouvellements prioritaires. La cible serait une visibilité contractuelle sur les douze prochains mois.
Ces résultats rendent la mission évaluable. Ils permettent au DAF de mesurer concrètement le retour de l’intervention.
Comment le manager de transition accompagne-t-il la montée en compétence interne ?
Le manager documente les procédures financières et locatives. Il formalise les responsabilités de chaque intervenant.
Il construit ensuite un calendrier de contrôle. Celui-ci précise les données attendues et les dates de transmission.
Des sessions courtes permettent aux équipes de s’approprier les outils. La transmission devient ainsi progressive et opérationnelle.
Le manager peut également former les collaborateurs aux indicateurs énergétiques. Cette compétence devient importante pour les actifs commerciaux récents.
Avant son départ, il remet un dossier complet. Celui-ci contient procédures, contrats, tableaux de bord et recommandations.
Cette méthode évite la dépendance à une personne. Elle transforme une intervention temporaire en capacité durable.
Les enseignements pour les directions financières normandes
Pourquoi cette opération dépasse-t-elle le seul secteur immobilier ?
Le montage illustre une évolution plus large du financement régional. Les acteurs locaux recherchent des coopérations plutôt que des investissements isolés.
Cette logique concerne aussi l’industrie, la logistique et les infrastructures énergétiques. Elle rapproche financeurs, entreprises et territoires.
Pour les DAF normands, cette évolution ouvre de nouvelles possibilités. Elle facilite notamment le financement de projets nécessitant plusieurs compétences.
Elle impose toutefois une discipline accrue. Les informations financières doivent être fiables, rapides et partagées.
La fonction financière devient donc un centre de coordination. Elle ne se limite plus à la production comptable.
Elle éclaire les risques, mesure les impacts et prépare les arbitrages. Cette évolution renforce sa place auprès de la direction générale.
Quelles pratiques faut-il retenir pour les prochaines opérations ?
Il faut d’abord définir précisément la gouvernance avant la signature. Les rôles de chaque investisseur doivent être écrits.
Il faut ensuite établir une liste d’indicateurs communs. Ces indicateurs doivent couvrir finance, exploitation, énergie et risques.
La troisième pratique consiste à préparer l’intégration avant l’acquisition. Les données locatives et techniques doivent être disponibles immédiatement.
Enfin, il faut prévoir une capacité de renfort temporaire. Le management de transition apporte cette souplesse sans alourdir durablement la structure.
Cette préparation améliore la vitesse de décision. Elle protège également la valeur créée par l’opération.
FAQ : les réponses du management de transition aux DAF
Un DAF doit-il recruter un manager de transition pour chaque acquisition immobilière ?
Non. L’intervention dépend de la complexité et de la disponibilité des équipes.
Elle devient pertinente lorsque plusieurs investisseurs, bâtiments et locataires doivent être intégrés rapidement.
Quel délai faut-il prévoir pour obtenir des résultats concrets ?
Un manager expérimenté peut produire un premier diagnostic sous quinze jours.
Un reporting consolidé et un plan d’action peuvent suivre sous trente jours.
Comment mesurer le retour sur investissement de la mission ?
Le DAF peut suivre les délais de clôture, les écarts budgétaires et les impayés.
Il peut aussi mesurer la sécurisation des baux et la réduction des dépenses non maîtrisées.
Une nouvelle discipline financière pour les actifs régionaux
L’opération de Honfleur montre l’intérêt croissant des club deals immobiliers en Normandie. Elle associe capitaux régionaux, gestion professionnelle et ambition environnementale.
Elle souligne aussi la montée en puissance du DAF dans les projets immobiliers. Celui-ci doit sécuriser les données, les flux et les décisions.
La réussite dépendra de la qualité du suivi après l’acquisition. Les performances locatives devront confirmer les hypothèses initiales.
Les installations photovoltaïques devront également produire les bénéfices attendus. Enfin, la gouvernance devra rester fluide entre les investisseurs.
Dans cette phase, un manager de transition peut agir comme un véritable commando financier. Il installe rapidement les outils, traite les urgences et transmet les méthodes.
Pour les décideurs normands, l’enjeu est clair. La performance immobilière se construit désormais autant dans l’exécution que dans le financement.




Laisser un commentaire