
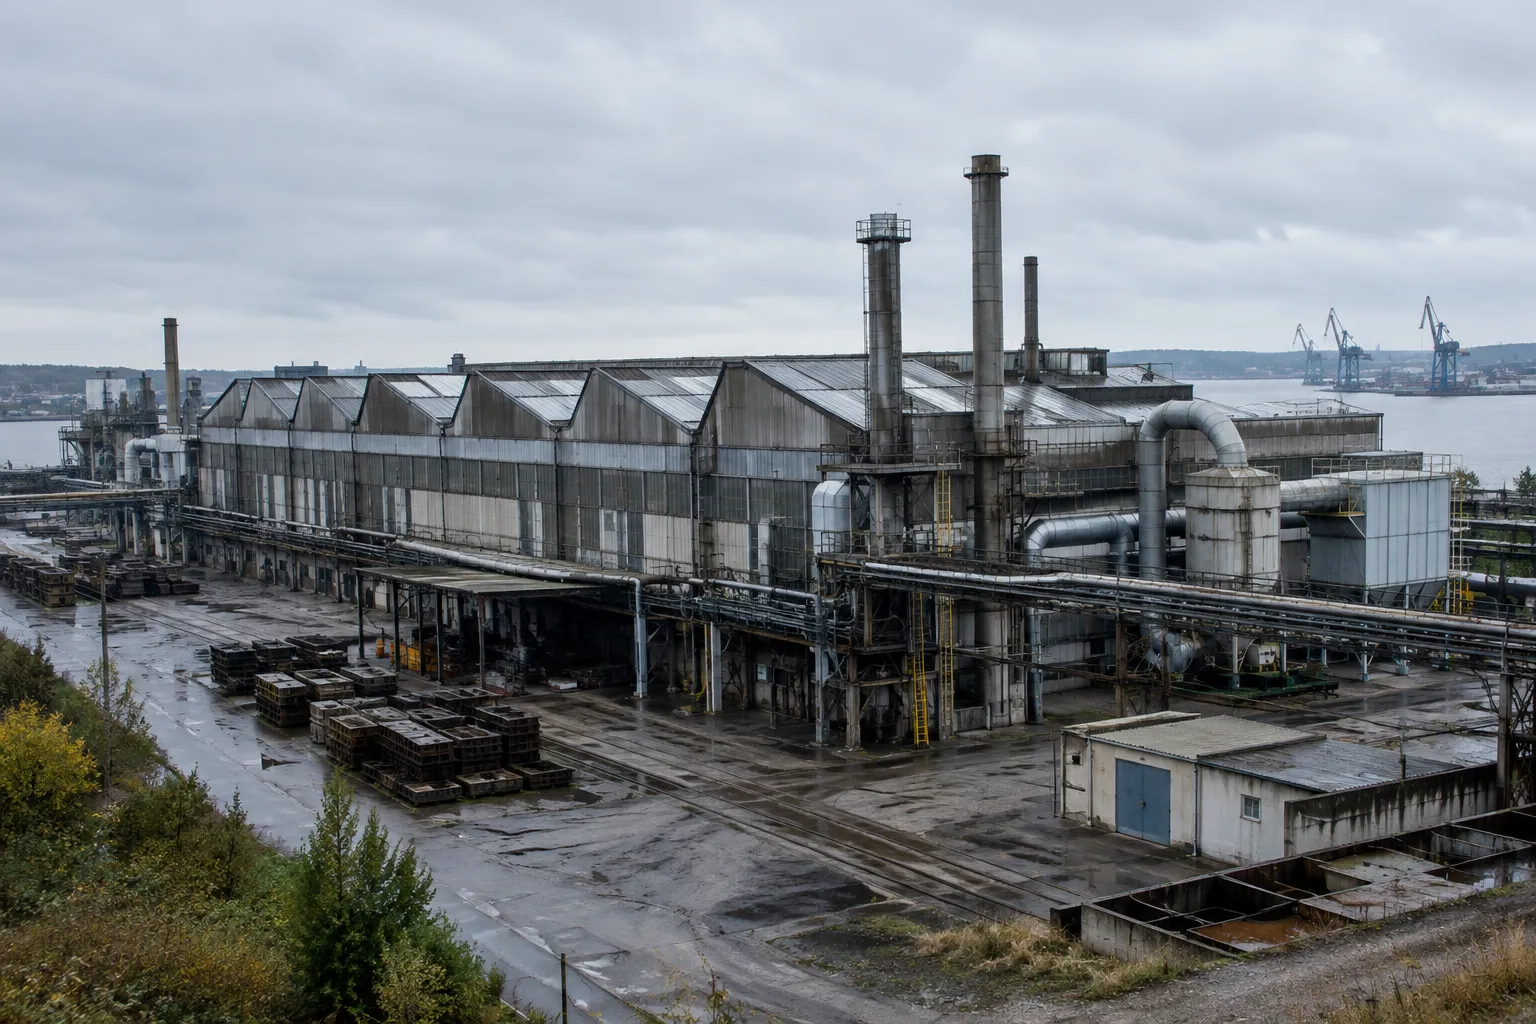
Une liquidation qui dépasse le seul destin d’un site industriel
Le 15 octobre 2026, le tribunal de commerce de Lorient a prononcé la liquidation judiciaire de FDB Industries, qui exploitait la Fonderie de Bretagne à Caudan. Faute d’offre ferme de reprise, 244 emplois sont concernés. Pour les décideurs financiers bretons, l’événement dépasse une fermeture d’usine. Il met en évidence les risques cumulés d’une dépendance commerciale, d’un outil industriel fragilisé et d’un plan de reprise insuffisamment financé.
La société était en redressement judiciaire depuis le début juillet, après une cessation des paiements. En septembre, trois offres avaient été annoncées par les administrateurs judiciaires. Pourtant, aucune offre ferme n’a été déposée avant l’échéance du 12 octobre. Le tribunal a donc prononcé la liquidation trois jours plus tard. Cette séquence rappelle qu’un intérêt préliminaire ne constitue ni un financement disponible, ni un projet d’exploitation crédible.
La chronologie publiée par Bretagne Économique confirme l’ampleur territoriale de la décision. La Région a indiqué vouloir accompagner les salariés et contribuer à préserver une vocation industrielle au site. En revanche, aucun nouvel usage industriel ni calendrier de reconversion n’était établi au moment de la liquidation.
Pourquoi la liquidation concerne-t-elle aussi les directions financières bretonnes ?
Parce que les difficultés n’apparaissent pas uniquement dans le bilan annuel. Elles se construisent lorsque plusieurs fragilités interagissent : un client majeur, une activité en recul, des équipements critiques et des investissements reportés. Le DAF doit donc piloter les risques opérationnels aussi attentivement que les ratios financiers.
Le site de Caudan produisait notamment des pièces en fonte pour l’automobile. Le recul de certains débouchés liés aux véhicules thermiques a accentué la nécessité de diversifier les activités. Or, une diversification industrielle ne se résume pas à une nouvelle ligne inscrite dans un plan stratégique. Elle exige des commandes qualifiées, des investissements, des compétences, des essais et un calendrier de montée en cadence.
Le cas breton illustre également la fragilité d’un outil industriel lorsqu’il dépend d’un nombre limité de donneurs d’ordres. Une variation de volumes peut alors réduire rapidement l’absorption des coûts fixes. Si la marge se contracte, la trésorerie se dégrade avant que les comptes annuels ne rendent pleinement visible l’ampleur du problème. C’est pourquoi une vision hebdomadaire du carnet de commandes et des flux de trésorerie est indispensable.
Comment un incident industriel devient-il un risque de trésorerie ?
Selon Europlasma, un incendie survenu en janvier 2026 a interrompu la production pendant six mois. Une telle interruption ne provoque pas seulement une perte de chiffre d’affaires. Elle peut aussi retarder les livraisons, diminuer la facturation, augmenter les coûts de remise en état et perturber les relations fournisseurs.
Le DAF doit alors mesurer les effets en chaîne. Quelles dépenses restent incompressibles pendant l’arrêt ? Quels clients peuvent être servis depuis un autre site ? Quels coûts sont couverts par l’assurance, et sous quelles conditions ? Quels acomptes ou financements sont nécessaires pour redémarrer ? Ces questions nécessitent des données opérationnelles précises, actualisées avec la production, les achats, les ventes et les équipes techniques.
La gestion du sinistre implique également des scénarios de trésorerie distincts. Le scénario central suppose un redémarrage dans les délais estimés. Un scénario prudent intègre les retards, les coûts supplémentaires et une reprise partielle. Un scénario de crise estime les besoins de liquidité si l’activité ne redémarre pas. Ainsi, le comité de direction dispose d’options explicites avant que les échéances de paiement ne deviennent urgentes.
Financement de la reprise : distinguer promesses, apports et liquidités mobilisables
Que révèlent les écarts entre les engagements annoncés et les montants apportés ?
Une réponse ministérielle publiée le 10 septembre 2026 indiquait que le plan de reprise prévoyait 15 millions d’euros de fonds propres sur trois ans, dont 7,5 millions en 2025. Elle mentionnait aussi plus de 60 millions d’euros d’investissements, dont 35 millions sur 2025 et 2026. Le ministère rapportait 4,5 millions d’euros d’apports d’Europlasma et des investissements nettement inférieurs aux annonces.
Ces chiffres constituent un éclairage financier important, mais ils doivent être lus avec précision. Les 15 millions correspondent à un engagement de fonds propres sur plusieurs années. Les investissements annoncés forment une autre enveloppe. Enfin, les aides publiques et les apports d’autres partenaires relèvent de mécanismes distincts. Un DAF ne doit jamais agréger ces montants comme s’ils représentaient une trésorerie immédiatement disponible.
La réponse du ministère publiée au Sénat donne donc un point de comparaison utile. Pour une reprise industrielle, chaque engagement doit être traduit en échéancier, en preuve de versement, en conditions suspensives et en responsable identifié. Autrement, le plan d’affaires peut afficher des ressources qui ne sont ni mobilisées ni sécurisées.
Quel enseignement tirer du financement récent de l’actionnaire ?
Le 9 octobre 2026, Europlasma a annoncé le tirage d’une troisième tranche obligataire d’un montant nominal de 1 million d’euros. Cette tranche s’inscrit dans un programme maximal de 45 millions sur 36 mois. L’entreprise précise que le financement global n’est pas garanti et dépend notamment des conditions de marché.
Ce communiqué porte sur la société mère. Il ne prouve pas que cette somme était destinée à FDB Industries, ni qu’elle était accessible à sa filiale. Cette distinction est essentielle pour un DAF : la capacité de financement consolidée ne garantit pas la liquidité d’une entité juridique particulière. Il faut vérifier les conventions intragroupe, les restrictions d’emploi des fonds et les dates réelles de mise à disposition.
Dans un dossier de reprise, l’analyse financière doit donc aller au-delà du montant total annoncé. Il faut examiner la nature des fonds, leur coût, leur disponibilité, leur durée et leurs conditions de remboursement. Les financements convertibles peuvent apporter des ressources au groupe, mais ils exposent aussi les actionnaires à la dilution. Surtout, ils ne remplacent pas automatiquement des capitaux stables investis dans l’outil productif.
Quels indicateurs doivent déclencher une alerte précoce ?
Le DAF peut organiser une surveillance courte, fréquente et partagée avec les opérations. Il ne s’agit pas de multiplier les tableaux de bord. Il s’agit d’identifier les signaux qui changent réellement la décision de gestion.
- Trésorerie disponible : suivre le solde bancaire, les lignes confirmées et les décaissements certains sur treize semaines.
- Commandes fermes : distinguer les prévisions commerciales, les intentions d’achat et les commandes juridiquement engagées.
- Exécution des investissements : rapprocher chaque dépense prévue des bons de commande, factures, paiements et jalons de mise en service.
- Production : rapprocher les volumes réellement fabriqués des capacités disponibles, des rebuts et des heures d’arrêt.
- Fournisseurs : suivre les retards de règlement, les demandes d’acompte et les ruptures de conditions habituelles.
- Financement : identifier les montants effectivement encaissés, les échéances, les clauses et les conditions qui peuvent bloquer un tirage.
Ces indicateurs gagnent à être reliés à des seuils d’action. Par exemple, une trésorerie sous le niveau plancher déclenche une réunion de crise et un plan de décaissement. Une commande repoussée impose une actualisation immédiate du besoin en fonds de roulement. Ainsi, les alertes deviennent des décisions attribuées, datées et suivies.
Business case : le management de transition comme renfort opérationnel
Quand un DAF a-t-il intérêt à mobiliser un manager de transition ?
Le management de transition apporte une capacité d’action temporaire lorsque l’entreprise traverse une rupture, une crise de liquidité ou une transformation sous contrainte. Dans un contexte industriel comparable, le DAF peut être mobilisé en quelques jours, selon l’urgence et le périmètre. Il intervient avec un mandat précis, une gouvernance convenue et des résultats mesurables.
Son intérêt ne tient pas à une expertise théorique supplémentaire. Il tient à sa disponibilité pour reprendre immédiatement des sujets que les équipes internes ne peuvent plus absorber. Le manager consolide les données, accélère les arbitrages et aide le dirigeant à distinguer les faits vérifiés des hypothèses. Il ne remplace pas le tribunal, l’administrateur judiciaire ou le liquidateur ; il sécurise la gestion de l’entreprise dans son rôle et son périmètre légal.
Quel profil de manager intervient dans une situation de tension financière ?
Un directeur financier de transition peut reprendre le pilotage de trésorerie, fiabiliser les prévisions et rétablir une information financière exploitable. Dans une usine, il travaille avec le directeur industriel, les achats, les ventes et les ressources humaines. Il peut également préparer les éléments financiers destinés aux actionnaires, aux financeurs, aux conseils et aux organes de la procédure.
Si le sujet dépasse la fonction financière, un directeur général de transition ou un directeur industriel peut compléter le dispositif. Le premier coordonne les parties prenantes et les décisions de continuité. Le second établit la faisabilité du redémarrage, les besoins d’investissement et les risques liés aux équipements. C’est pourquoi le choix du profil dépend du problème prioritaire, plutôt que d’un intitulé générique.
Quels travaux peuvent produire un impact mesurable ?
Dans les premières semaines, le directeur financier de transition peut dresser une situation de trésorerie vérifiée, établir un plan glissant et isoler les échéances critiques. Il rapproche les engagements fournisseurs des besoins de production et identifie les encaissements susceptibles d’être retardés. En parallèle, il fiabilise les hypothèses commerciales et chiffre plusieurs scénarios.
Dans un cas plausible de fonderie confrontée à une interruption de four, le mandat peut inclure une estimation du coût de redémarrage, une hiérarchisation des réparations et une analyse de marge par famille de produits. Le manager compare ensuite les coûts de fonctionnement à la capacité réelle, sans confondre capacité théorique et production vendable. Ces travaux permettent au comité de direction de décider s’il faut redémarrer, réduire temporairement la charge ou chercher une solution de cession.
Les résultats se mesurent par des indicateurs convenus dès le départ : délai de production d’une prévision de trésorerie fiable, écart entre prévision et réalisé, couverture des besoins à court terme, part des investissements financés et niveau des commandes fermes. Les objectifs dépendent de la situation initiale. Il serait imprudent de promettre un retour à l’équilibre sans connaître les contrats, les dettes et l’état des équipements.
Comment le manager de transition sécurise-t-il une reprise ou une cession ?
Lorsqu’un repreneur se manifeste, le manager peut contribuer à une revue financière et opérationnelle rapide. Il vérifie la qualité du chiffre d’affaires, les marges, les dettes fournisseurs, les besoins de remise à niveau et les coûts de séparation. Il construit un plan de financement détaillé, en distinguant les fonds propres, les prêts, les avances et les aides publiques.
Il peut aussi tester la robustesse du projet dans plusieurs hypothèses : volumes inférieurs aux prévisions, commandes retardées, investissement plus coûteux ou redémarrage plus lent. Cette analyse aide à éviter qu’une offre séduisante sur le papier repose sur des recettes non contractualisées. Elle précise également quelles conditions doivent être levées avant toute dépense irréversible.
Pour un DAF breton, le recours à un manager de transition est particulièrement pertinent lorsque l’urgence rend difficile le recrutement permanent. Le mandat peut être limité à une phase de crise, à la préparation d’une reprise ou à la mise en place d’un contrôle financier renforcé. L’équipe interne conserve la connaissance du site ; le manager apporte méthode, cadence et recul. Le transfert des outils et des responsabilités doit être prévu dès son arrivée.
Questions pratiques des DAF sur une crise industrielle
Une lettre d’intention de reprise suffit-elle pour sécuriser la trésorerie ?
Non. Une intention ne garantit ni l’approbation du tribunal, ni le versement des fonds, ni la reprise des contrats. Le DAF doit demander un calendrier de financement vérifiable, des justificatifs de disponibilité et des conditions suspensives clairement identifiées. Un scénario sans repreneur reste nécessaire jusqu’à la décision effective.
Que doit vérifier un DAF avant de soutenir une diversification industrielle ?
Il doit vérifier les commandes fermes, les capacités techniques, les certifications, les investissements nécessaires et les besoins de trésorerie jusqu’à la première facturation. Il faut aussi tester le coût de production et la marge par volume. Une diversification n’est crédible que si le débouché commercial et le financement du démarrage sont documentés.
Quel est le premier apport d’un DAF de transition en situation de crise ?
Rendre la trésorerie et les engagements lisibles, rapidement. Il fiabilise les chiffres, établit des scénarios et met en place des décisions suivies dans le temps. Son intervention complète le dirigeant et les équipes, sans se substituer aux organes judiciaires ni garantir à elle seule la survie de l’entreprise.




Laisser un commentaire