
Un investissement industriel majeur dans l’Oise
Que s’est-il passé sur le site de Montataire ?
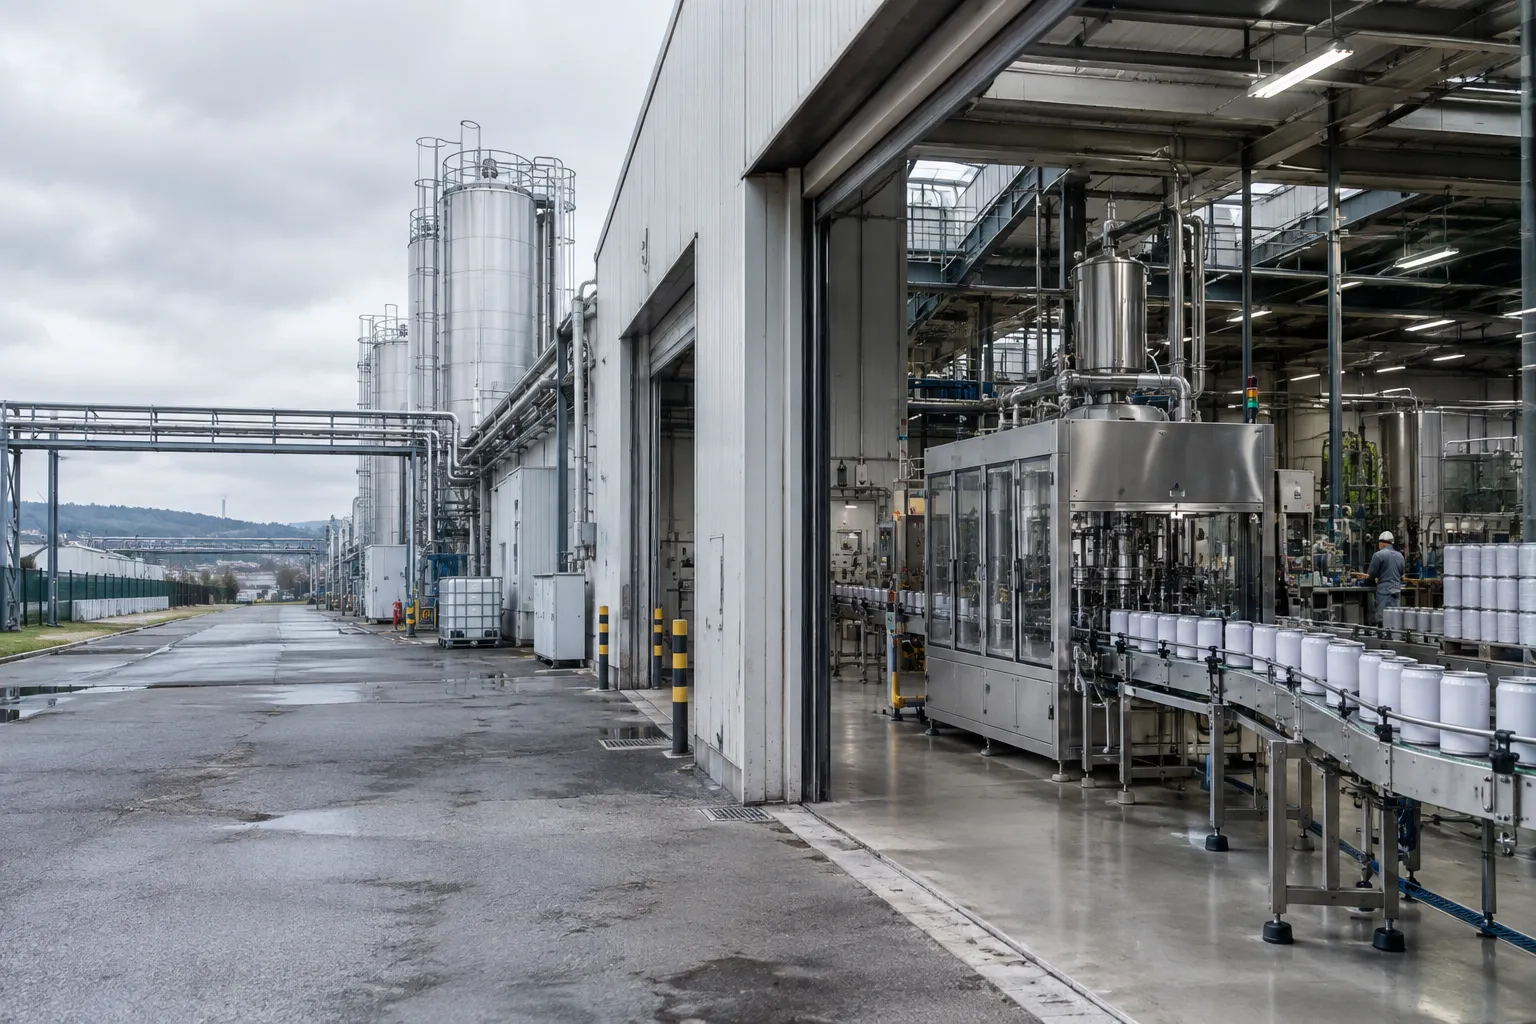
Le 8 octobre 2026, AkzoNobel a inauguré de nouveaux équipements automatisés dans son usine de Montataire, dans l’Oise. L’investissement total annoncé atteint 27 millions d’euros. Le projet couvre plusieurs étapes de fabrication, de la préparation des matières premières jusqu’au conditionnement.
La ventilation communiquée distingue 22 millions d’euros dédiés à la modernisation et à l’augmentation des capacités, puis 5 millions consacrés à une unité de mise à la couleur à la demande. Cette distinction intéresse directement les directions financières. Elle sépare un socle d’investissement industriel d’un outil davantage lié à la différenciation commerciale et à la flexibilité de l’offre.
Le site produit des peintures décoratives murales, notamment pour les marques Dulux Valentine et Sikkens. Il approvisionne les marchés français, belge et néerlandais. AkzoNobel présente Montataire comme une référence de son réseau européen pour les peintures murales à l’eau. La presse locale évoque une production ou une capacité annuelle autour de 40 millions de litres. Le chiffre exact doit être confirmé par l’entreprise, car les articles ne décrivent pas tous son statut de la même façon.
Pour le bassin creillois, cette modernisation confirme la place d’un grand site industriel dans un territoire marqué par les évolutions de l’emploi manufacturier. Elle ne se résume donc pas à l’achat de machines. Elle engage la compétitivité du site, ses flux logistiques, les compétences des équipes et la qualité du service rendu aux clients.
Quels équipements peuvent modifier la performance opérationnelle ?
Le projet automatise notamment la préparation des matières premières. Selon les informations publiées, cette zone doit améliorer la précision des dosages et contribuer à une meilleure gestion des stocks. Pour le DAF, ces deux leviers sont étroitement liés. Un dosage plus fiable peut limiter les écarts de fabrication, les reprises et les pertes de matières.
Un nouveau disperseur en ligne peut traiter jusqu’à huit tonnes de dioxyde de titane par heure. La ligne de conditionnement, pilotée numériquement, peut atteindre 200 litres par minute. Ces données décrivent des capacités techniques, pas des résultats économiques déjà mesurés. Il faudra observer la cadence réellement atteinte, les arrêts, les changements de série et le taux de conformité.
La ligne rapide ne crée de valeur que si les autres étapes suivent. Ainsi, l’approvisionnement, la disponibilité des matières, le contrôle qualité, la maintenance et l’expédition doivent fonctionner de manière synchronisée. Sinon, le gain local d’une machine peut simplement déplacer l’attente vers un autre atelier ou vers l’entrepôt.
Les informations de l’inauguration sont détaillées par La Gazette France. Le groupe présente également le site comme un maillon de son réseau industriel européen. La portée régionale est donc à apprécier avec une logique de flux, plutôt qu’en isolant uniquement la performance des équipements.
Pourquoi cet investissement compte-t-il pour un directeur financier ?
Un investissement de 27 millions d’euros mobilise du capital avant de produire pleinement ses effets. Le DAF doit donc relier le budget initial aux gains réellement constatés. Il s’agit de distinguer économies récurrentes, capacité supplémentaire, réduction des stocks, qualité, service client et éventuels coûts de transition.
Le découpage entre 22 millions et 5 millions apporte une première lecture utile. La modernisation générale devrait être évaluée selon la productivité, la fiabilité et les coûts industriels. L’unité de couleur à la demande appelle aussi une mesure commerciale : délais de réponse, ventes personnalisées, niveau de stock de produits finis et marge associée.
Or, les informations accessibles ne précisent pas le calendrier détaillé des décaissements, le financement, les aides publiques éventuelles, les économies annuelles visées ou le délai de retour sur investissement. Elles ne publient pas non plus un bilan quantifié de la montée en cadence. Il serait donc prématuré d’affirmer que le projet garantit un niveau particulier de rentabilité.
Un exercice de sensibilité aide cependant à cadrer les attentes, sans prétendre décrire les objectifs d’AkzoNobel. Pour 27 millions d’euros investis, 1,35 million d’euros de gains annuels correspondrait à un retour simple de vingt ans. 2,7 millions représenteraient dix ans, et 4,05 millions environ 6,7 ans. Ces calculs excluent financement, fiscalité, amortissements, coûts de démarrage et valeur résiduelle.
Le groupe a publié le 8 octobre un consensus d’analystes prévoyant 10,046 milliards d’euros de chiffre d’affaires et 1,455 milliard d’euros d’EBITDA ajusté pour 2026. Pour la division Decorative Paints, le consensus prévoit 4,014 milliards d’euros de chiffre d’affaires. Il s’agit de prévisions externes, non de résultats acquis. Les détails sont accessibles sur la page officielle de consensus financier d’AkzoNobel.
Les résultats du troisième trimestre étaient annoncés pour le 21 octobre 2026, après la période de recherche. Le DAF peut utiliser leur publication pour actualiser son analyse de contexte, sans confondre les résultats du groupe avec la performance spécifique de Montataire. Le calendrier officiel est consultable dans les événements investisseurs du groupe.
Quels indicateurs suivre après la mise en service ?
Un tableau de bord utile doit établir une situation de référence avant de mesurer les gains. Il faut comparer des périodes et des produits comparables, puis distinguer les effets du projet des variations de demande, de prix des matières ou de composition des commandes.
- Productivité : litres conformes produits par heure, cadence réelle et taux d’utilisation des équipements.
- Qualité : taux de non-conformité, reprises, rebuts et écarts de dosage.
- Stocks : valeur des matières premières et produits finis, rotation, obsolescence et ruptures.
- Logistique : temps entre fabrication et expédition, respect des délais et coût par unité livrée.
- Maintenance : disponibilité des lignes, arrêts non planifiés et dépenses de maintenance.
- Finances : dépenses engagées, coûts de démarrage, économies nettes vérifiées et trésorerie immobilisée.
Le suivi doit également comparer les bénéfices obtenus au coût complet du projet. Celui-ci peut inclure les équipements, l’intégration, les essais, la formation, les arrêts nécessaires et les éventuelles adaptations des systèmes d’information. Cette approche évite d’évaluer la rentabilité sur le seul montant d’achat des machines.
Le business case du management de transition
Pourquoi faire appel à un manager de transition après l’investissement ?
Un investissement industriel crée une période de forte sollicitation pour les équipes. La direction doit maintenir la production tout en intégrant de nouveaux équipements, en adaptant les méthodes et en contrôlant les dépenses. Or, les responsables internes doivent souvent gérer simultanément leurs activités courantes et la transformation.
Le management de transition apporte alors un renfort opérationnel temporaire. Il ne remplace pas une étude technique ni une décision d’investissement. Il aide à convertir les objectifs annoncés en routines de pilotage, en responsabilités claires et en résultats vérifiables.
Pour un DAF, l’enjeu est aussi de fiabiliser les données. Une automatisation peut modifier la répartition des coûts, les règles de valorisation des stocks et les méthodes de calcul des coûts de production. Un manager expérimenté peut coordonner finance, production, supply chain, maintenance et systèmes d’information pendant la phase critique.
Quel profil intervenirait et avec quel calendrier ?
Dans un cas comme Montataire, un directeur industriel de transition peut structurer la montée en cadence et coordonner les équipes d’atelier. Un directeur de projet industriel peut sécuriser les essais, les jalons, les fournisseurs et la gestion des risques. Un directeur financier de transition peut fiabiliser le suivi des dépenses, les prévisions de gains et la mesure du besoin en fonds de roulement.
Une intervention peut être mobilisée en quelques jours à quelques semaines, selon l’urgence, le périmètre et la disponibilité du profil. Une mission de trois à six mois constitue une hypothèse plausible pour accompagner le démarrage, stabiliser les indicateurs et transférer les méthodes aux équipes. Ce calendrier doit être adapté à la réalité du site ; il ne décrit pas une mission réalisée chez AkzoNobel.
La première étape consiste à établir un diagnostic rapide : budget restant, avancement des équipements, niveaux de stocks, points de blocage, compétences disponibles et indicateurs existants. Le manager construit ensuite un plan d’action avec responsables, échéances et arbitrages. Enfin, il organise la transmission aux équipes permanentes et formalise les écarts restant à traiter.
Quel impact mesurable peut-on attendre d’une mission ?
Un manager de transition ne peut garantir des économies indépendamment du contexte opérationnel. Il peut en revanche rendre les résultats visibles, accélérer la résolution des problèmes et réduire les zones d’incertitude. L’impact se mesure à partir d’indicateurs convenus avec la direction avant le lancement de la mission.
Un mandat plausible pourrait viser la mise en place d’un suivi hebdomadaire des dépenses d’investissement, la réduction des écarts entre prévision et dépenses engagées, et la production d’un calcul des gains documenté. Il pourrait aussi organiser un suivi des arrêts, du rendement matière, des stocks et du service client. Les cibles chiffrées devraient être fixées après établissement de la situation de référence.
La mission apporte également une discipline d’arbitrage. Si la capacité supplémentaire dépasse la demande, le sujet devient l’utilisation des actifs et le coût du capital immobilisé. Si la demande progresse, il faut plutôt protéger la disponibilité des lignes et éviter les ruptures. Dans les deux cas, le DAF dispose d’une lecture commune avec les responsables opérationnels.
Le contexte social mérite enfin une attention particulière. La presse locale rappelle que le site a connu une réduction d’effectifs avant l’inauguration des équipements. Cela impose de ne pas traiter l’automatisation comme un simple levier de réduction des coûts. La formation, l’appropriation des outils et la continuité des savoir-faire conditionnent aussi la réussite industrielle.
Les questions pratiques des directions financières
Comment évaluer le retour sur investissement sans données publiées ?
Le DAF peut bâtir un modèle interne à partir du coût complet, des gains attendus et de plusieurs scénarios de volume. Il doit séparer économies récurrentes, bénéfices de capacité et effets commerciaux. Les hypothèses restent explicites, puis sont remplacées progressivement par des données observées.
Le chiffre de 40 millions de litres prouve-t-il une hausse de capacité ?
Non. Les articles évoquent environ 40 millions de litres annuels, mais ne donnent pas une comparaison chiffrée avant et après investissement. Il faut demander à l’entreprise de préciser s’il s’agit d’une production constatée, d’une capacité nominale ou d’un objectif.
Quand mobiliser un manager de transition sur un projet industriel ?
Il peut intervenir dès qu’un manque temporaire de leadership menace les jalons, le contrôle financier ou la continuité opérationnelle. Une mission courte, cadrée par des indicateurs et un transfert de compétences, sécurise la transformation sans créer un besoin permanent de structure.
Transformer la capacité nouvelle en performance durable
À Montataire, les 27 millions d’euros traduisent une ambition industrielle réelle pour un site des Hauts-de-France. Mais une capacité technique ne devient un avantage financier que si les volumes, la qualité, les stocks et les délais progressent de façon cohérente.
Le rôle du DAF consiste à rendre cette transformation mesurable : établir une référence, suivre le coût complet, tester les hypothèses et arbitrer rapidement. Lorsque les équipes manquent temporairement de disponibilité ou d’expérience de transformation, un manager de transition peut apporter le pilotage nécessaire. Il agit comme un renfort ciblé, au service de résultats durables et transmissibles.




Laisser un commentaire