
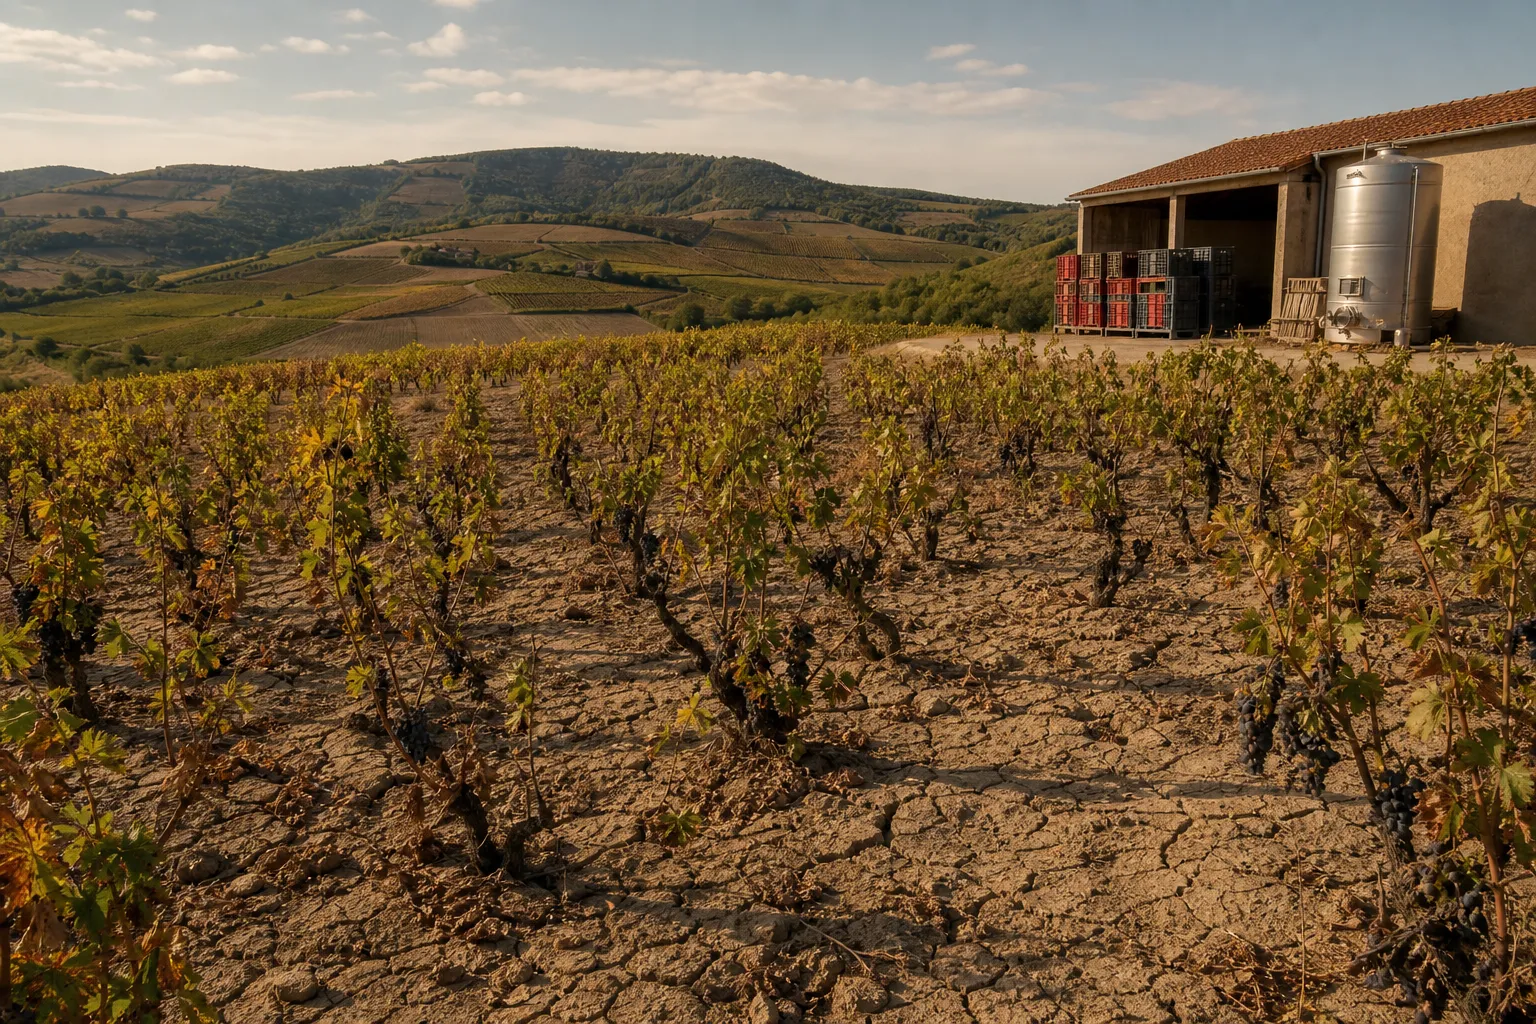
Une crise climatique devenue un risque financier régional
Les exploitations d’Auvergne-Rhône-Alpes affrontent désormais plusieurs chocs climatiques simultanés. Canicule, sécheresse et grêle fragilisent les rendements, les revenus et les équilibres financiers.
Le sujet dépasse donc la seule urgence agricole. Il concerne directement les banques, les coopératives, les assureurs et les directions financières des exploitations.
Le 13 septembre 2026, une enveloppe de 20 millions d’euros a été annoncée pour soutenir les agriculteurs régionaux en difficulté de trésorerie. Cette enveloppe complète les mesures nationales du plan Climat, adaptation, sécheresse, incendies, dit CASI. Le plan national atteint environ 1,3 milliard d’euros.
Pour un directeur administratif et financier, cette annonce impose une lecture méthodique. Une aide annoncée ne constitue pas immédiatement une ressource disponible. Il faut vérifier l’éligibilité, documenter les pertes et anticiper les délais de versement.
Cette distinction devient essentielle dans les prochains mois. Les exploitations doivent financer la prochaine campagne avant de percevoir certaines indemnisations.
Le Dauphiné Libéré rapporte des pertes particulièrement élevées dans le Rhône et le Beaujolais.
Quels dégâts fragilisent le plus les trésoreries agricoles ?
Les grandes cultures non irriguées figurent parmi les productions les plus exposées. Le maïs et le soja accusent des baisses de rendement pouvant atteindre 50 %.
Les parcelles irriguées résistent mieux, mais leurs rendements diminuent également. Les pertes peuvent atteindre 30 % selon les premières estimations.
Le blé et l’orge présentent une situation moins dégradée. Leur rendement recule néanmoins d’environ 9 % dans le Rhône.
Cette différence entre cultures ne doit pas masquer un risque majeur. Une baisse de volume réduit le chiffre d’affaires, tandis que plusieurs charges restent fixes.
Les loyers, les annuités, les salaires et certains contrats d’entretien continuent ainsi de peser. Le besoin en fonds de roulement augmente alors rapidement.
La viticulture connaît une pression comparable. Certaines parcelles du Beaujolais ont subi plus de 50 % de pertes.
La grêle de la mi-juillet explique une partie de ces dégâts. La sécheresse et la chaleur ont ensuite réduit le calibre des raisins.
Les fruits ont également souffert. Les cerises tardives enregistrent des baisses de rendement proches de 50 %. Les pommes et les pêches présentent des calibres inférieurs à la normale.
Dans l’élevage, l’enjeu se déplace vers l’alimentation animale. Les stocks de maïs ensilé diminuent, ce qui oblige certaines exploitations à acheter davantage de fourrage.
Cette dépense intervient au moment où les recettes agricoles se contractent. Elle peut donc provoquer une tension immédiate sur les comptes bancaires.
Pourquoi le calendrier des aides devient-il un enjeu de direction financière ?
Le calendrier constitue le principal risque opérationnel pour les exploitations touchées. Les paiements ne suivent pas nécessairement la date de l’annonce politique.
Les premières indemnisations nationales sont annoncées à partir d’octobre 2026. Cependant, chaque dossier doit respecter une procédure de reconnaissance et d’instruction.
Dans le Rhône, l’État a reconnu les pertes liées aux canicules et à la sécheresse. Cette reconnaissance ouvre la voie aux guichets départementaux de l’indemnisation de solidarité nationale.
Elle ne garantit toutefois pas un montant identique pour chaque exploitation. Le niveau de perte, la production concernée et le statut assurantiel restent déterminants.
Les exploitants assurés peuvent bénéficier d’un acompte maximal de 80 % sur l’indemnisation de solidarité nationale. Les exploitants non assurés suivent une procédure distincte.
Le DAF doit donc bâtir plusieurs scénarios de trésorerie. Le premier scénario repose sur un versement rapide. Le deuxième retient un paiement différé.
Le troisième scénario prévoit une indemnisation inférieure aux pertes estimées. Cette approche évite de financer des charges sur la base d’une recette incertaine.
Une prévision hebdomadaire devient préférable à un simple budget annuel. Elle doit intégrer les encaissements agricoles, les échéances bancaires et les achats indispensables.
Le responsable financier doit également distinguer les recettes certaines des recettes probables. Cette discipline facilite les discussions avec les banques et les fournisseurs.
Comment les 20 millions d’euros s’intègrent-ils dans l’ensemble des soutiens ?
L’enveloppe régionale ne constitue pas un dispositif isolé. Elle s’ajoute aux aides nationales et aux mesures sociales ou fiscales.
Le plan national prévoit 520 millions d’euros pour l’indemnisation de solidarité nationale. Il prévoit également 30 millions d’euros au titre des calamités agricoles.
Plus de 300 millions d’euros doivent financer des dégrèvements de taxe foncière sur les propriétés non bâties. Ces mesures peuvent réduire les sorties de trésorerie.
Un fonds de réarmement agricole de 235 millions d’euros doit financer les fourrages, les semences et les plants. Il vise aussi la remise en production.
La Mutualité sociale agricole dispose par ailleurs d’une enveloppe nationale de 20 millions d’euros. Elle peut proposer des prises en charge ou des échéanciers individualisés.
Le DAF doit rapprocher ces dispositifs sans les confondre. Une aide à l’achat d’intrants ne remplace pas une indemnisation de perte de récolte.
De même, un report de cotisations ne constitue pas une annulation de dette. Il modifie seulement le calendrier des décaissements futurs.
Cette cartographie des aides doit figurer dans un tableau de pilotage unique. Celui-ci doit mentionner l’organisme, le montant, la date prévisionnelle et les justificatifs.
| Dispositif | Finalité | Point de vigilance pour le DAF |
|---|---|---|
| Enveloppe régionale de 20 millions d’euros | Soutenir les exploitations en tension de trésorerie | Vérifier les critères et le calendrier de versement |
| Indemnisation de solidarité nationale | Compenser une partie des pertes de récolte | Documenter les rendements et la reconnaissance des pertes |
| Fonds de réarmement agricole | Financer fourrages, semences et plants | Conserver les devis, factures et preuves d’achat |
| Mesures MSA | Réduire ou étaler les charges sociales | Formaliser un échéancier réaliste |
| Dégrèvement de taxe foncière | Alléger la fiscalité foncière | Contrôler l’application au niveau de l’exploitation |
Les décisions financières prioritaires pour les exploitations
Comment mesurer rapidement l’impact des pertes sur la trésorerie ?
La première étape consiste à établir une situation financière actualisée. Le DAF doit comparer la récolte attendue avec la récolte réellement disponible.
Cette comparaison doit intégrer les prix de vente prévisionnels. Une perte de volume peut parfois être partiellement compensée par une hausse des prix.
En revanche, cette compensation reste incertaine pour les productions vendues sous contrat. Le prix négocié peut limiter la capacité de récupération du chiffre d’affaires.
Le calcul doit ensuite isoler les charges variables évitées. Une récolte plus faible entraîne parfois moins de coûts de récolte ou de transport.
Elle génère toutefois d’autres charges exceptionnelles. Les achats de fourrage, les travaux de remise en état et les dépenses d’irrigation peuvent augmenter.
Le DAF doit enfin mesurer l’effet sur les covenants bancaires. Une baisse de l’excédent brut d’exploitation peut dégrader les ratios d’endettement.
Cette analyse facilite une négociation préventive avec les financeurs. Une banque réagit généralement mieux à un plan documenté qu’à une demande tardive.
Quels documents faut-il préparer avant de solliciter les aides ?
La qualité documentaire accélère l’instruction des dossiers. Chaque exploitation doit réunir ses déclarations de récolte et ses historiques de rendement.
Les relevés météorologiques et les constats de dégâts complètent utilement le dossier. Les photographies géolocalisées peuvent également renforcer la démonstration.
Le DAF doit conserver les contrats d’assurance et les échanges avec les experts. Ces éléments permettent de distinguer les indemnisations privées des aides publiques.
Les comptes annuels des dernières campagnes restent indispensables. Ils servent à mesurer la dégradation du résultat et de la capacité de remboursement.
Les factures de fourrage, d’aliments et de semences doivent être classées séparément. Cette organisation facilite les contrôles et justifie les besoins de financement.
Enfin, un dossier doit présenter une prévision de trésorerie à douze mois. Ce document démontre l’utilité concrète de l’aide demandée.
Les cellules départementales sécheresse constituent un point d’entrée opérationnel. Elles associent les services de l’État, la chambre d’agriculture, la MSA et les acteurs bancaires.
Le ministère de l’Agriculture précise le calendrier de reconnaissance.
Business case : un manager de transition pour sécuriser la continuité financière
Pourquoi une exploitation ou une coopérative doit-elle renforcer temporairement sa direction financière ?
Une crise climatique crée rarement un seul problème. Elle combine une baisse des recettes, une hausse des achats et une incertitude administrative.
Les équipes internes doivent pourtant poursuivre les clôtures, les déclarations et les relations bancaires. Elles doivent aussi maintenir les paiements fournisseurs et la paie.
Dans ce contexte, le manager de transition apporte une capacité immédiate de pilotage. Il intervient sans attendre un recrutement définitif ou une réorganisation complète.
Son rôle dépasse la production d’un simple tableau financier. Il transforme les données techniques en décisions de financement.
Il peut également coordonner le cabinet comptable, les assureurs, la MSA, les banques et les services départementaux.
Cette coordination réduit les doublons et sécurise les demandes d’aides. Elle évite aussi qu’une échéance administrative compromette un versement important.
Quel profil de manager de transition faut-il mobiliser et dans quel délai ?
Le profil adapté est un directeur financier de transition connaissant l’agriculture ou l’agroalimentaire. Une expérience des coopératives et des exploitations multi-sites constitue un avantage.
Il doit maîtriser la trésorerie prévisionnelle, la restructuration de dettes et les dispositifs publics. Il doit également comprendre les cycles de production agricole.
Son intervention peut commencer sous quelques jours. La première semaine sert à fiabiliser les données et les échéances.
Les deux semaines suivantes permettent de construire les scénarios de trésorerie. Le manager établit ensuite un plan d’action avec les interlocuteurs financiers.
Une mission de trois à six mois couvre généralement la période critique. Elle peut être prolongée pendant l’instruction des aides ou la préparation de la campagne suivante.
Quel impact mesurable peut-on attendre d’une telle mission ?
Le premier indicateur concerne la visibilité financière. L’exploitation dispose d’une prévision glissante actualisée chaque semaine.
Le deuxième indicateur mesure les liquidités préservées. Les échéanciers renégociés et les achats priorisés réduisent les sorties immédiates.
Le troisième indicateur concerne les dossiers d’aides déposés complets. La qualité des justificatifs réduit les risques de demande complémentaire.
Le quatrième indicateur porte sur les délais de décision. Les interlocuteurs disposent rapidement d’informations cohérentes et vérifiables.
Le cinquième indicateur concerne la continuité opérationnelle. Les fournisseurs critiques restent approvisionnés, tandis que les dépenses non prioritaires sont différées.
Dans une exploitation viticole du Beaujolais, le manager peut commencer par recalculer la marge par parcelle. Il distingue les secteurs grêlés, secs et épargnés.
Il projette ensuite les volumes commercialisables et les besoins de trésorerie. Il prépare enfin une demande coordonnée auprès de la banque et des organismes publics.
Dans une coopérative régionale, il peut centraliser les impacts de plusieurs adhérents. Il consolide les besoins de financement et alerte la direction sur les risques de concentration.
Le résultat attendu n’est pas seulement comptable. Il consiste à préserver la capacité de production et la confiance des partenaires.
Le détail du plan national est disponible sur info.gouv.fr.
Les réponses opérationnelles aux questions des DAF agricoles
Les 20 millions d’euros régionaux seront-ils suffisants pour couvrir les pertes ?
Non, cette enveloppe ne couvrira pas toutes les pertes. Elle vise prioritairement les difficultés de trésorerie et complète les indemnisations nationales.
Le DAF doit donc combiner plusieurs leviers. Il doit intégrer les assurances, l’indemnisation de solidarité nationale, la MSA et le financement bancaire.
Faut-il attendre le versement des aides avant de négocier avec sa banque ?
Non, il faut négocier immédiatement. Les premiers paiements sont annoncés à partir d’octobre, mais les échéances arrivent avant cette date.
Une prévision de trésorerie documentée permet de demander un découvert temporaire, un prêt court terme ou un réaménagement des annuités.
Quand le management de transition devient-il pertinent ?
Il devient pertinent lorsque la direction manque de temps ou de ressources pour piloter la crise. Il intervient aussi lorsque plusieurs dispositifs doivent être coordonnés.
Un manager de transition apporte alors une expertise immédiate, indépendante et orientée vers l’exécution. Il sécurise les décisions avant que la tension de trésorerie ne devienne une crise de solvabilité.
Transformer l’urgence climatique en discipline financière durable
La crise de 2026 révèle une évolution profonde du risque agricole. Les événements climatiques affectent désormais directement les comptes, les financements et les décisions d’investissement.
Les exploitations d’Auvergne-Rhône-Alpes doivent donc renforcer leur pilotage financier. Elles doivent suivre les marges par activité, simuler les pertes et documenter leurs demandes.
Elles doivent également distinguer les mesures d’urgence des investissements de résilience. L’irrigation économe, le stockage fourrager et la diversification nécessitent une stratégie pluriannuelle.
Pour un DAF, l’objectif consiste à préserver la liquidité sans renoncer à la transformation. La rapidité d’action devient alors un avantage concurrentiel.
Dans ce contexte, le management de transition offre une réponse particulièrement adaptée. Il mobilise rapidement une compétence rare, structure les priorités et transmet une méthode aux équipes.
Les 20 millions d’euros annoncés constituent donc un soutien important. Leur efficacité dépendra toutefois de la préparation financière et de la capacité d’exécution de chaque exploitation.




Laisser un commentaire