Une liquidation qui révèle la fragilité des chaînes industrielles
Que s’est-il décidé pour le site de Caudan ?
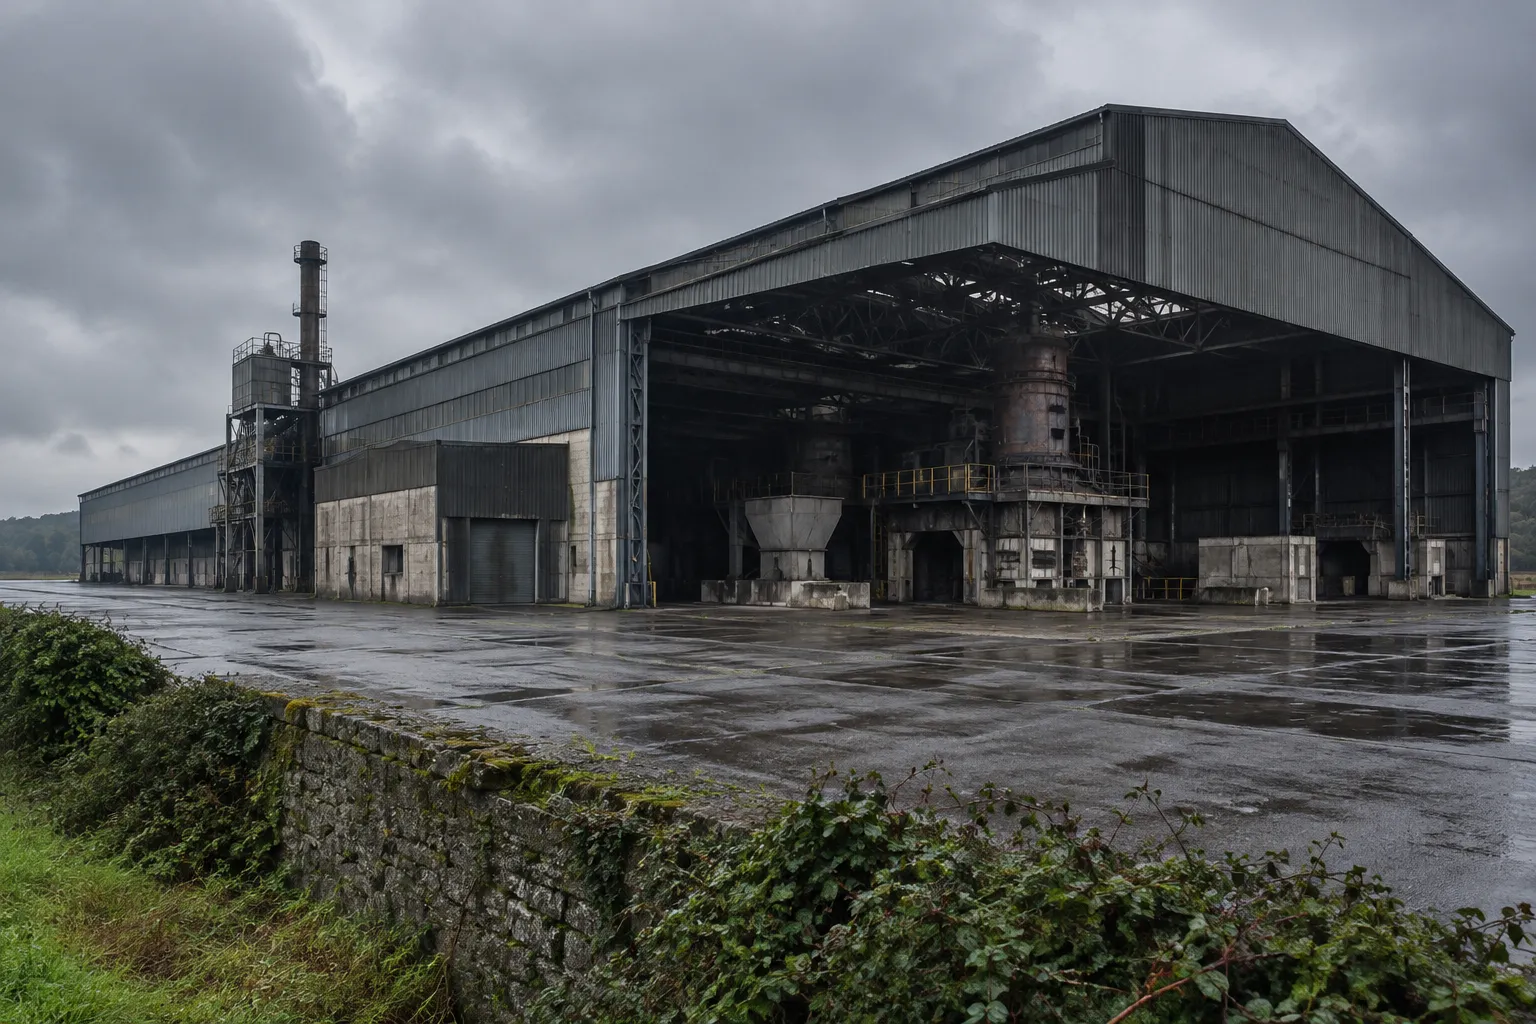
Le 15 octobre 2026, le tribunal de commerce de Lorient a prononcé la liquidation judiciaire de la Fonderie de Bretagne. La décision concerne 244 salariés et met fin à l’activité du site de Caudan. Créée en 1966 par Renault, l’usine a longtemps produit des pièces en fonte destinées à l’industrie automobile.
La liquidation ne constitue donc plus une simple menace. Elle marque l’issue d’une recherche de repreneur qui n’a pas abouti. Trois offres initiales avaient été reçues en septembre. Les candidats pouvaient les améliorer jusqu’au 12 octobre. Pourtant, aucune offre ferme n’a finalement été présentée au tribunal.
Cette distinction est importante pour les décideurs industriels. Des candidats intéressés ne forment pas un projet de reprise viable. Celui-ci doit associer financement disponible, commandes crédibles, outil industriel opérationnel et calendrier réaliste. À Caudan, l’intérêt initial n’a pas suffi à réunir ces conditions.
Le récit du Monde sur la liquidation souligne notamment le manque de commandes et un chiffre d’affaires trop faible. Ces facteurs ont diminué l’attractivité du site pour les repreneurs. Ils illustrent une réalité fréquemment sous-estimée : une usine compétente ne peut survivre durablement sans débouchés contractualisés.
Pourquoi la continuité de production était-elle si difficile ?
Un incendie survenu le 20 janvier 2026 a endommagé un four et entraîné l’arrêt de la production. Selon les éléments rapportés par Le Monde, l’indisponibilité prolongée de cet équipement a pesé sur la situation financière. Les salariés ont redémarré l’activité durant l’été, mais l’interruption avait déjà fragilisé l’entreprise.
Dans une fonderie, le four n’est pas un équipement interchangeable à court terme. Sa remise en état engage la sécurité, la conformité, les délais de maintenance et la qualité métallurgique. L’arrêt peut aussi perturber les cadences, les livraisons, les stocks et la confiance des clients. Chaque conséquence se répercute sur la trésorerie.
Le redémarrage ne règle pas automatiquement ces difficultés. Il faut requalifier les procédés, remettre les installations à niveau et confirmer les commandes. Les clients doivent ensuite accepter les pièces, les volumes et les délais proposés. Pendant ce temps, les charges fixes continuent de peser sur le site.
Pour un directeur industriel, cette séquence rappelle l’importance d’un plan de continuité concret. Il doit identifier les équipements critiques, les solutions de remplacement et les pièces de rechange disponibles. Il doit également préciser les responsabilités, les délais de décision et les seuils d’alerte financière. Sans ces dispositions, un incident technique peut rapidement devenir une crise commerciale et sociale.
Que révèle l’échec des offres de reprise ?
L’épisode montre pourquoi il faut distinguer une manifestation d’intérêt d’une offre industrialisable. Un candidat peut apprécier le savoir-faire, les salariés ou l’emplacement du site. Cependant, il doit également démontrer comment il financera l’activité et remplira le carnet de commandes.
Trois offres ont été déposées en septembre, mais aucune n’a franchi l’étape finale sous une forme ferme. Cette évolution révèle un écart entre l’intérêt pour l’actif et la capacité à le reprendre. Les exigences de remise en état, les niveaux de commandes et les délais de montée en cadence peuvent modifier l’équilibre économique.
La direction d’un site en difficulté doit donc préparer très tôt des données vérifiables. Les candidats ont besoin d’informations fiables sur les équipements, les coûts, les compétences disponibles, les clients et les besoins d’investissement. Un dossier incomplet ou tardif réduit la capacité à négocier une solution crédible.
Il faut aussi organiser les discussions sans interrompre les opérations. Cela suppose une équipe dédiée, des informations maîtrisées et un interlocuteur industriel capable de répondre rapidement. En période de procédure collective, les décisions doivent s’appuyer sur des faits vérifiés, pas sur des hypothèses optimistes.
La diversification peut-elle sauver un outil industriel ?
La reprise par Europlasma devait accompagner une évolution au-delà de l’automobile, notamment vers la production de composants liés aux munitions. Cette stratégie répondait à un enjeu réel : réduire la dépendance à un débouché historique fragilisé. Toutefois, changer de marché ne garantit pas une activité pérenne.
Une diversification industrielle exige des produits définis, des clients identifiés et des commandes convertibles en chiffre d’affaires. Elle nécessite aussi des investissements, des qualifications et un calendrier compatible avec la situation financière. La validation des procédés et des exigences qualité peut prendre du temps. Une nouvelle activité ne remplace donc pas immédiatement les volumes perdus.
Le cas de Caudan rappelle qu’une annonce de diversification ne constitue pas un plan de charge. Un directeur industriel doit vérifier la maturité technique des produits, les conditions de qualification et les capacités de production disponibles. Il doit aussi chiffrer les adaptations nécessaires et tester plusieurs scénarios de montée en cadence.
Le discours public a évolué après l’échec. À l’Assemblée nationale, le 13 octobre, le ministre de l’Économie Roland Lescure a reconnu le caractère décevant de la reprise par Europlasma. Le compte rendu officiel de l’Assemblée nationale permet de consulter cet échange. Cette reconnaissance ne remplace toutefois ni les commandes ni les financements nécessaires à un redémarrage.
Quels enseignements tirer pour la conduite d’un site industriel ?
Le premier enseignement concerne la dépendance commerciale. Quand une usine repose sur quelques donneurs d’ordres, la baisse des volumes menace directement son équilibre. Il faut alors analyser les risques clients et obtenir des engagements réalistes. Les prévisions non contractualisées ne doivent pas être confondues avec un carnet ferme.
Le deuxième enseignement porte sur la robustesse opérationnelle. Les équipements critiques doivent être suivis selon leur état, leur disponibilité et leur incidence sur les livraisons. Les plans de maintenance doivent être associés à des solutions de secours. Une usine ne peut pas attendre une panne majeure pour décider de ses priorités.
Le troisième enseignement concerne le pilotage financier. Les indicateurs de trésorerie, de charge et de marge doivent être rapprochés des capacités de production. Ainsi, la direction peut détecter plus tôt les écarts entre coûts fixes et volumes. Des seuils d’alerte communs entre finance, commerce et production accélèrent les décisions.
Enfin, la transformation doit être pilotée avec des jalons mesurables. Pour chaque nouveau marché, il faut définir les investissements, les qualifications, les commandes attendues et la date du premier chiffre d’affaires. En revanche, une succession d’annonces sans étapes vérifiables retarde les arbitrages. Cette discipline protège les salariés, les fournisseurs et l’outil industriel.
Business case : mobiliser le management de transition au bon moment
Quand un manager de transition peut-il apporter une réponse ?
Le management de transition devient pertinent lorsque l’entreprise doit agir vite, mais manque de disponibilité ou d’expertise spécialisée. Il peut intervenir avant une défaillance, pendant une restructuration ou après une décision de liquidation. Le mandat doit toutefois correspondre à la situation juridique et aux pouvoirs effectivement confiés.
En amont d’une crise, un directeur industriel de transition peut reprendre le diagnostic du site. Il examine les commandes, les coûts, la performance des équipements et les risques de continuité. Il établit ensuite un plan d’action partagé avec la direction générale et la direction financière. L’objectif est de rendre les arbitrages possibles avant que la trésorerie ne les impose.
Lorsqu’une procédure collective est ouverte, le cadre change. Le manager intervient en coordination avec les organes désignés et dans le respect de leurs prérogatives. Il peut sécuriser les opérations autorisées, fiabiliser les données industrielles et préparer les réponses aux candidats. Il ne peut pas garantir une reprise ni se substituer au tribunal.
Après une liquidation, les priorités peuvent concerner l’inventaire des actifs, la documentation des procédés et la transmission des savoir-faire. Si une reprise partielle ou une cession d’actifs devient possible, une équipe de transition peut aussi préparer la remise en service. Ces missions dépendent des décisions judiciaires et des projets effectivement déposés.
Quel profil faut-il mobiliser sur un dossier comme Caudan ?
Le besoin principal relève d’un directeur industriel connaissant les environnements métallurgiques ou les procédés de transformation. Il doit savoir évaluer la sécurité des installations, la disponibilité des moyens et les besoins de maintenance. Une expérience des redémarrages et des réorganisations constitue un atout décisif.
Selon le mandat, ce profil peut être épaulé par un directeur de site, un spécialiste de la maintenance ou un expert en amélioration des flux. Une compétence en gestion de crise sociale est également essentielle. Les équipes ont besoin d’informations régulières, compréhensibles et cohérentes avec les décisions judiciaires.
Le manager doit aussi dialoguer avec la finance, les achats, les clients et les acteurs publics. Pour instruire un dossier de reprise, il transforme les données techniques en éléments décisionnels. Il quantifie les besoins de trésorerie, les investissements indispensables et les conditions minimales de production. Il présente les risques sans masquer les incertitudes.
La crédibilité repose sur une posture de responsabilité. Le manager de transition ne promet pas un sauvetage qu’il ne maîtrise pas. Il clarifie les faits, hiérarchise les urgences et met en œuvre les décisions dans le délai fixé. Cette transparence aide les décideurs à arbitrer sans perdre de temps.
Quels résultats mesurables peut-on attendre d’un mandat ?
Les objectifs se définissent selon le contexte, et non par une promesse uniforme. Dans une mission de diagnostic, les livrables peuvent inclure une cartographie des équipements critiques, une analyse de capacité et un plan d’actions chiffré. Le délai dépend de la taille du site et de l’accès aux données.
Dans une mission de continuité, les indicateurs peuvent suivre les heures d’arrêt, les livraisons prioritaires et l’état des équipements. Le manager peut aussi fiabiliser le suivi des stocks, des coûts et des besoins de trésorerie. Chaque indicateur doit avoir un responsable, une fréquence et un seuil d’escalade.
Dans un projet de reprise, il peut préparer un dossier industriel exploitable par un investisseur ou un repreneur. Celui-ci décrit les moyens, les compétences, les investissements et les conditions de redémarrage. Il compare également plusieurs scénarios de charge. La valeur du mandat réside dans la qualité de décision obtenue, pas dans la garantie d’une issue favorable.
À Caudan, une intervention précoce aurait pu aider à structurer un diagnostic partagé et à documenter les besoins industriels. Elle n’aurait cependant pas créé les commandes manquantes ni assuré le financement. Cette nuance est essentielle pour les directions générales : le management de transition accélère l’action, mais ne remplace pas un modèle économique viable.
Comment organiser concrètement les premières semaines ?
La première étape consiste à établir un état des lieux commun, en rapprochant données commerciales, industrielles et financières. Le manager identifie les informations manquantes et signale les risques immédiats. Il rencontre les équipes clés et clarifie les circuits de décision. Cette phase évite les diagnostics contradictoires.
Ensuite, il construit des scénarios avec des hypothèses explicites. Le scénario de continuité précise les conditions de production et les besoins de trésorerie. Le scénario de reprise détaille les investissements et les commandes nécessaires. Le scénario d’arrêt organise la sécurité, les obligations opérationnelles et la transmission des connaissances.
Un comité de pilotage court permet ensuite de trancher les sujets prioritaires. Il associe les décideurs concernés, sans multiplier les réunions. Chaque décision doit être consignée, attribuée et suivie. Ainsi, les équipes peuvent agir malgré l’incertitude.
Enfin, le manager prépare la suite de sa mission. Il transmet les procédures, les données fiabilisées et les responsabilités aux équipes pérennes ou aux interlocuteurs désignés. Cette passation évite de recréer une dépendance au consultant. Le management de transition produit son plein effet lorsque l’organisation peut poursuivre l’action après son départ.
FAQ : décider et agir face à une crise industrielle
Le management de transition peut-il empêcher une liquidation ?
Pas à lui seul. Il peut améliorer le diagnostic, la continuité opérationnelle et la préparation d’une reprise. La survie dépend aussi des commandes, du financement et des décisions judiciaires.
À quel moment faut-il faire intervenir un directeur industriel de transition ?
Dès que les indicateurs de charge, de trésorerie ou de disponibilité des équipements se dégradent durablement. Une intervention précoce laisse davantage de choix qu’une mission engagée au bord de la cessation des paiements.
Quel est le premier livrable utile pour un décideur ?
Un diagnostic partagé reliant carnet de commandes, capacité industrielle, coûts et besoins d’investissement. Il doit présenter les risques, les scénarios possibles et les décisions attendues, avec des données vérifiables.
Faire de l’alerte industrielle un déclencheur d’action
La liquidation de la Fonderie de Bretagne rappelle qu’un outil productif ne se résume ni à ses machines ni à son histoire. Sa pérennité dépend de l’équilibre entre savoir-faire, carnet de commandes, équipements disponibles et financement.
Pour un directeur industriel, la priorité consiste à rendre cet équilibre visible avant qu’il ne se rompe. Il faut suivre les dépendances commerciales, préparer les scénarios de continuité et organiser des arbitrages rapides. Par ailleurs, toute diversification doit être évaluée au regard de ses débouchés et de son calendrier réel.
Le management de transition apporte alors une capacité d’action immédiate et une expertise ciblée. Il peut stabiliser une organisation, accélérer un diagnostic ou préparer une transformation. Son impact dépend néanmoins d’un mandat clair, de données fiables et d’engagements économiques crédibles. C’est cette combinaison qui transforme une situation critique en décisions opérationnelles maîtrisées.
Laisser un commentaire