
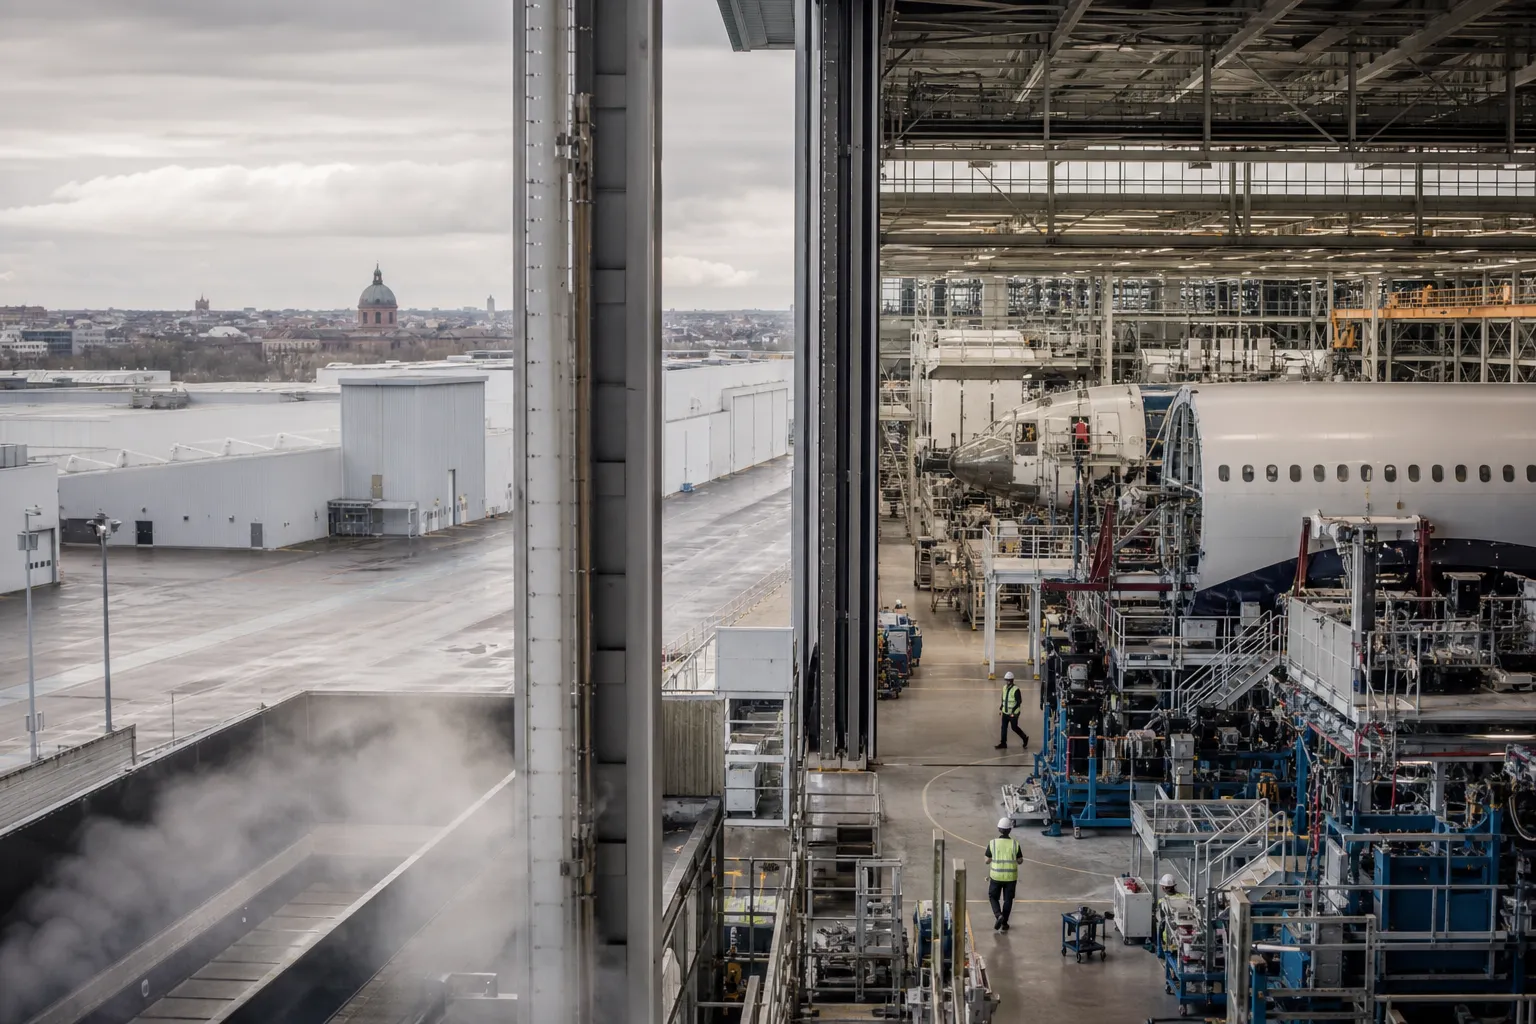
La filière aéronautique et spatiale occitane franchit un cap majeur. En 2025, son chiffre d’affaires progresse de 8 %. Il dépasse désormais de trois points son niveau de 2019.
Cette performance confirme le retour de la demande. Elle révèle aussi une tension nouvelle pour les directions administratives et financières. La croissance exige désormais des investissements, des stocks et des recrutements.
Près de 820 entreprises composent cet écosystème régional. Elles réunissent donneurs d’ordre, équipementiers, sous-traitants, sociétés d’ingénierie et prestataires spécialisés.
Pour un DAF, cette reprise ne se résume donc pas à une hausse des ventes. Elle transforme profondément les priorités financières, industrielles et organisationnelles.
La question devient stratégique : comment financer la croissance sans fragiliser la trésorerie ?
Une croissance régionale qui change la nature du risque financier
Que révèle réellement la hausse de 8 % du chiffre d’affaires régional ?
La progression du chiffre d’affaires confirme la normalisation de l’activité après la crise sanitaire. Elle marque surtout le retour des programmes aéronautiques structurants.
Selon la synthèse publiée par le GIFAS, la filière dépasse pour la première fois son sommet de 2019.
Cette donnée doit toutefois être interprétée avec prudence. Une hausse du chiffre d’affaires ne garantit pas une amélioration équivalente du résultat.
Les entreprises doivent absorber des coûts salariaux, des matières premières plus coûteuses et des cycles industriels longs. Elles doivent également financer des certifications et des équipements spécialisés.
Le risque financier se déplace donc. Il ne provient plus seulement d’un manque de commandes. Il naît désormais d’une croissance insuffisamment financée.
Pourquoi la sous-traitance régionale reste-t-elle sous pression ?
Les grands donneurs d’ordre bénéficient d’une visibilité accrue. En revanche, les PME subissent souvent un décalage entre commandes et encaissements.
Elles doivent acheter les matières premières avant de facturer leurs clients. Elles financent également les stocks, les encours et les contrôles qualité.
Les cycles de production peuvent durer plusieurs mois. Ainsi, une hausse des commandes augmente rapidement le besoin en fonds de roulement.
La Mecanic Vallée illustre cette réalité. Ce réseau regroupe environ 200 entreprises et 12 500 emplois entre Limoges et Rodez.
Une partie importante de ces sociétés travaille pour l’aéronautique. Leur potentiel de croissance dépend directement de leur capacité à financer les nouvelles cadences.
Le DAF doit donc suivre plusieurs indicateurs. Le délai moyen de paiement, le taux de couverture des commandes et la rotation des stocks sont essentiels.
La bonne santé d’Airbus suffit-elle à sécuriser toute la filière ?
Airbus constitue un puissant moteur régional. Le groupe a inauguré un nouveau centre intégré de livraison à Toulouse en septembre 2026.
Cette installation accompagne la montée en cadence de la famille A320. Airbus vise entre 70 et 75 appareils produits chaque mois fin 2027.
Son carnet de commandes atteignait 7 577 appareils fin août 2026. Cette visibilité soutient les investissements de nombreux fournisseurs occitans.
Pour autant, la dépendance à quelques donneurs d’ordre reste un facteur de vulnérabilité. Une modification de programme peut affecter rapidement plusieurs rangs de sous-traitance.
La diversification commerciale devient donc une priorité financière. Elle doit concerner les secteurs, les clients, les zones géographiques et les applications.
Le DAF doit mesurer cette concentration avec précision. Une analyse par client, programme et marge révèle les véritables dépendances économiques.
Le financement devient le principal facteur de compétitivité
Les entreprises disposent-elles de trésoreries suffisamment solides ?
La conjoncture régionale est globalement favorable. Pourtant, toutes les entreprises ne disposent pas des mêmes réserves financières.
L’enquête de la CCI Toulouse Haute-Garonne apporte un éclairage utile.
Elle indique que 71 % des entreprises interrogées déclarent une situation financière saine. Toutefois, seules 49 % jugent leurs conditions de trésorerie satisfaisantes.
Cette différence est significative. Une entreprise peut afficher un résultat positif tout en rencontrant une tension de liquidité.
La croissance amplifie ce phénomène. Elle augmente les achats, les recrutements, les investissements et les créances clients.
Le DAF doit donc piloter séparément rentabilité, liquidité et solvabilité. Ces trois dimensions ne progressent pas toujours au même rythme.
Quels investissements deviennent indispensables pour rester compétitif ?
La montée en cadence nécessite des capacités industrielles nouvelles. Elle impose aussi une modernisation des machines et des systèmes de production.
Les investissements concernent notamment l’usinage, la robotisation, le contrôle non destructif et la fabrication additive.
Les entreprises doivent également renforcer leurs systèmes d’information. La traçabilité, la cybersécurité et la gestion des données deviennent déterminantes.
La décarbonation ajoute une contrainte supplémentaire. Les industriels doivent réduire leurs consommations énergétiques sans ralentir les flux de production.
Or, ces dépenses produisent parfois leurs effets plusieurs années après leur engagement. Le DAF doit donc établir plusieurs scénarios de retour sur investissement.
Il doit également distinguer les investissements obligatoires des investissements de capacité. Cette hiérarchisation facilite les arbitrages avec la direction générale.
Comment mobiliser les dispositifs publics sans perdre la maîtrise financière ?
Plusieurs dispositifs peuvent soutenir les entreprises régionales. Le CORAC, le Crédit d’impôt recherche et le Crédit d’impôt innovation figurent parmi les solutions disponibles.
France 2030 et le FEDER peuvent également accompagner certains projets industriels. Ces financements réduisent le coût net des investissements.
Ils demandent cependant une préparation rigoureuse. Les dossiers doivent documenter les dépenses, les emplois, les résultats attendus et les calendriers.
Le DAF doit éviter une approche opportuniste. Une subvention ne doit jamais remplacer une analyse économique solide.
Elle doit s’intégrer dans un plan de financement global. Celui-ci combine fonds propres, dette bancaire, crédit-bail et financements publics.
Une gouvernance précise est également nécessaire. Elle permet de suivre les engagements, les livrables et les échéances de versement.
Le spatial et le New Space élargissent les opportunités occitanes
Pourquoi les investissements spatiaux intéressent-ils directement les DAF régionaux ?
Le spatial occitan connaît une accélération importante. Le Sommet international sur l’espace a produit 51 annonces en septembre 2026.
Ces annonces représentent environ 20 milliards d’euros. Elles concernent Ariane 6, les constellations, les services en orbite et les données duales.
La région bénéficie de cette dynamique. Toulouse concentre des compétences industrielles, scientifiques et financières particulièrement complémentaires.
Les entreprises régionales peuvent donc accéder à de nouveaux marchés. Elles doivent néanmoins accepter des cycles commerciaux plus longs.
Le développement d’un équipement spatial exige souvent des années de recherche et de certification. Le financement doit couvrir cette période sans revenus récurrents.
Le DAF doit ainsi construire une trajectoire de trésorerie pluriannuelle. Il doit intégrer les jalons techniques, les levées de fonds et les contrats futurs.
Quels signaux donnent les récentes levées de fonds occitanes ?
Plusieurs opérations récentes illustrent la vitalité financière de l’écosystème régional. Viraj Aero a levé 4,5 millions d’euros à Toulouse.
La société développe une propulsion aéronautique à injection de vapeur. Elle prévoit un premier vol démonstrateur en 2027.
ArcSpace a également réuni plus de 2 millions d’euros. La start-up prépare une démonstration en orbite pour 2027.
Kepplair Evolution a, pour sa part, obtenu 6 millions d’euros. Cette opération doit accélérer l’industrialisation d’un avion bombardier d’eau.
Ces exemples montrent une évolution des besoins. Les entreprises ne financent plus seulement la recherche. Elles préparent désormais la certification et la production.
Le rôle du DAF devient alors central. Il doit synchroniser le calendrier technologique avec la disponibilité des capitaux.
Le business case du management de transition pour les DAF occitans
Pourquoi une entreprise en croissance doit-elle renforcer temporairement sa direction financière ?
Une croissance rapide peut dépasser les capacités internes de pilotage. Le DAF en poste doit souvent gérer simultanément trésorerie, financement et transformation.
Il doit aussi répondre aux demandes des banques, des investisseurs et des donneurs d’ordre. Cette charge peut retarder les décisions industrielles.
Le management de transition apporte alors une expertise immédiatement opérationnelle. Il renforce l’équipe sans modifier durablement l’organisation.
Le manager intervient généralement sous quelques jours. Il réalise d’abord un diagnostic financier, industriel et organisationnel.
Il identifie les tensions prioritaires. Il sécurise ensuite les flux critiques, les prévisions et les relations financières.
Quel profil de manager de transition répond aux enjeux de la chaîne aéronautique ?
Le profil recherché combine finance industrielle et expérience de transformation. Il maîtrise le besoin en fonds de roulement et les plans d’investissement.
Il connaît également les environnements certifiés. Cette connaissance facilite les échanges avec les clients aéronautiques et les organismes de contrôle.
Le manager doit comprendre les contraintes de production. Il ne peut pas limiter son intervention à la comptabilité ou au contrôle budgétaire.
Il doit relier les données financières aux capacités industrielles. Cette approche permet d’identifier les produits réellement créateurs de valeur.
Dans une PME sous-traitante, il peut agir comme directeur financier de transition. Dans une ETI, il peut piloter un programme de financement ou de transformation.
Quels résultats mesurables peut-on attendre en trois à six mois ?
Une mission bien cadrée produit des résultats rapidement mesurables. Elle commence par une prévision de trésorerie glissante sur treize semaines.
Le manager fiabilise ensuite les hypothèses commerciales et industrielles. Il rapproche les commandes, les capacités, les achats et les encaissements.
Il peut réduire le besoin en fonds de roulement. Les leviers incluent la facturation à l’avancement, la renégociation des acomptes et la réduction des stocks dormants.
Il peut aussi sécuriser un financement bancaire. Son intervention améliore la qualité des informations transmises aux partenaires financiers.
Enfin, il installe un tableau de bord partagé. Celui-ci suit marge par programme, trésorerie, productivité, qualité et respect des délais.
Une mission réussie laisse donc une organisation plus autonome. Elle transmet également des méthodes durables aux équipes internes.
Dans quel cas un DAF devrait-il déclencher une mission de transition ?
Plusieurs situations justifient une intervention rapide. Une absence prolongée dans l’équipe financière constitue le premier cas.
Une acquisition, une levée de fonds ou une restructuration représente un autre déclencheur. Une montée en cadence brutale peut également le justifier.
Le manager intervient aussi lors d’une tension de trésorerie. Son objectif consiste alors à préserver l’exploitation avant toute décision structurelle.
Dans une entreprise innovante, il peut préparer le passage de la recherche à l’industrialisation. Il construit les outils financiers adaptés à ce changement d’échelle.
Le coût de la mission doit être comparé au risque évité. Quelques mois d’intervention peuvent préserver un contrat stratégique ou un investissement critique.
Les décisions prioritaires pour les directions financières occitanes
Comment transformer la reprise commerciale en croissance rentable ?
Le DAF doit commencer par mesurer la rentabilité réelle des programmes. Le chiffre d’affaires seul ne suffit pas pour piloter la performance.
Il doit intégrer les rebuts, les reprises, les heures supplémentaires et les coûts de non-qualité. Cette analyse révèle les marges réellement disponibles.
Il doit également challenger les prix de vente. Une hausse des volumes ne compense pas toujours une tarification insuffisante.
La contractualisation devient donc stratégique. Les clauses d’indexation, les acomptes et les mécanismes de révision doivent être négociés.
Comment protéger la trésorerie pendant la montée en cadence ?
La première action consiste à déployer une prévision de trésorerie hebdomadaire. Elle doit intégrer les commandes, les achats, les salaires et les investissements.
La deuxième action concerne les encaissements. Les retards doivent être traités rapidement avec les équipes commerciales et les clients.
La troisième action vise les stocks. Chaque niveau de stock doit répondre à une exigence industrielle documentée.
Enfin, le DAF doit sécuriser plusieurs sources de financement. Cette diversification réduit la dépendance à un seul partenaire bancaire.
Comment préparer les compétences financières de demain ?
La croissance impose de nouvelles compétences. Les équipes doivent comprendre les données industrielles, les dispositifs publics et les contrats internationaux.
Le DAF peut former les collaborateurs existants. Il peut aussi recruter temporairement une compétence spécialisée.
Le management de transition constitue une solution efficace dans ce contexte. Il apporte une expertise immédiate tout en faisant progresser les équipes internes.
Cette transmission doit figurer dans la lettre de mission. Elle garantit un retour sur investissement durable après le départ du manager.
Les réponses opérationnelles aux questions des DAF
La croissance de 8 % justifie-t-elle immédiatement un investissement industriel ?
Pas automatiquement. Le DAF doit vérifier la récurrence des commandes, la marge et la capacité de financement.
Un investissement devient pertinent lorsque les volumes sont suffisamment sécurisés. Il doit aussi améliorer la productivité ou réduire un risque critique.
Combien de temps faut-il pour mobiliser un manager de transition financier ?
Un cabinet spécialisé peut présenter plusieurs profils sous quelques jours. La prise de fonction intervient souvent sous une à deux semaines.
Le délai dépend de la technicité du besoin et du niveau de responsabilité recherché.
Le management de transition convient-il seulement aux entreprises en difficulté ?
Non. Il accompagne aussi les entreprises rentables confrontées à une croissance rapide ou à une transformation complexe.
Dans l’aérospatial occitan, il peut sécuriser une montée en cadence, une levée de fonds ou une industrialisation.
Transformer la reprise occitane en avantage durable
La filière aéronautique et spatiale occitane retrouve une dynamique exceptionnelle. Cette croissance ouvre des perspectives industrielles, commerciales et technologiques majeures.
Elle impose toutefois une discipline financière renforcée. Les entreprises doivent financer leurs stocks, leurs équipements et leurs compétences.
Le DAF devient ainsi un acteur direct de la stratégie industrielle. Il ne sécurise plus seulement les comptes. Il organise la capacité future de l’entreprise.
Dans les périodes d’accélération, une expertise externe peut faire gagner un temps décisif. Le management de transition apporte alors un leadership opérationnel, mesurable et temporaire.
Il aide les entreprises occitanes à transformer leur reprise en performance durable. Il protège également leur trésorerie, leur compétitivité et leur autonomie stratégique.




Laisser un commentaire