
L’annonce de VoltR dépasse la seule extension d’un site industriel en Maine-et-Loire. Elle illustre un défi familier aux directions financières : transformer un financement important en capacité productive, sans fragiliser l’exécution ni la trésorerie.
Implantée à Verrières-en-Anjou, l’entreprise sécurise 22 millions d’euros. Le montage comprend 16 millions d’euros de fonds propres et 6 millions d’euros de subventions du programme Première Usine. L’objectif annoncé est de doubler la surface de l’usine et de multiplier par six la capacité de production en deux ans.
Pour un DAF, la question déterminante n’est donc pas seulement le montant levé. Il s’agit de synchroniser investissements, aides, approvisionnements, recrutement et débouchés. Ainsi, la réussite dépendra de la capacité à convertir le plan industriel en jalons financiers mesurables.
VoltR : ce que le financement change pour l’industrie ligérienne
Que sait-on précisément du financement annoncé par VoltR ?
Le communiqué publié par Decathlon le 5 octobre 2026 distingue deux composantes. Seize millions d’euros sont levés en fonds propres auprès du Fonds SPI 2, géré par Bpifrance pour l’État, et de Decathlon PULSE. Six millions d’euros proviennent de subventions accordées dans le cadre de Première Usine.
La répartition des fonds propres entre investisseurs n’a pas été rendue publique. Les sources consultées ne détaillent pas davantage l’échéancier des versements, les dépenses éligibles aux aides ou le budget ventilé par lot industriel. Cette transparence limitée impose de séparer faits annoncés et hypothèses de gestion.
Le financement comprend une ressource en capital et une ressource publique non dilutive. Le DAF doit toutefois vérifier les conditions précises de chaque instrument. Une subvention peut être soumise à des dépenses éligibles, des justificatifs, des échéances et des objectifs de réalisation. Ces modalités ne sont pas détaillées dans l’annonce publique.
En pratique, les 22 millions ne doivent donc pas être assimilés à une trésorerie entièrement disponible dès le premier jour. Le calendrier de décaissement, les justificatifs attendus et les règles de remboursement éventuel doivent être suivis dans un plan de financement distinct.
Pourquoi ce projet est-il un passage à l’échelle et non une simple extension ?
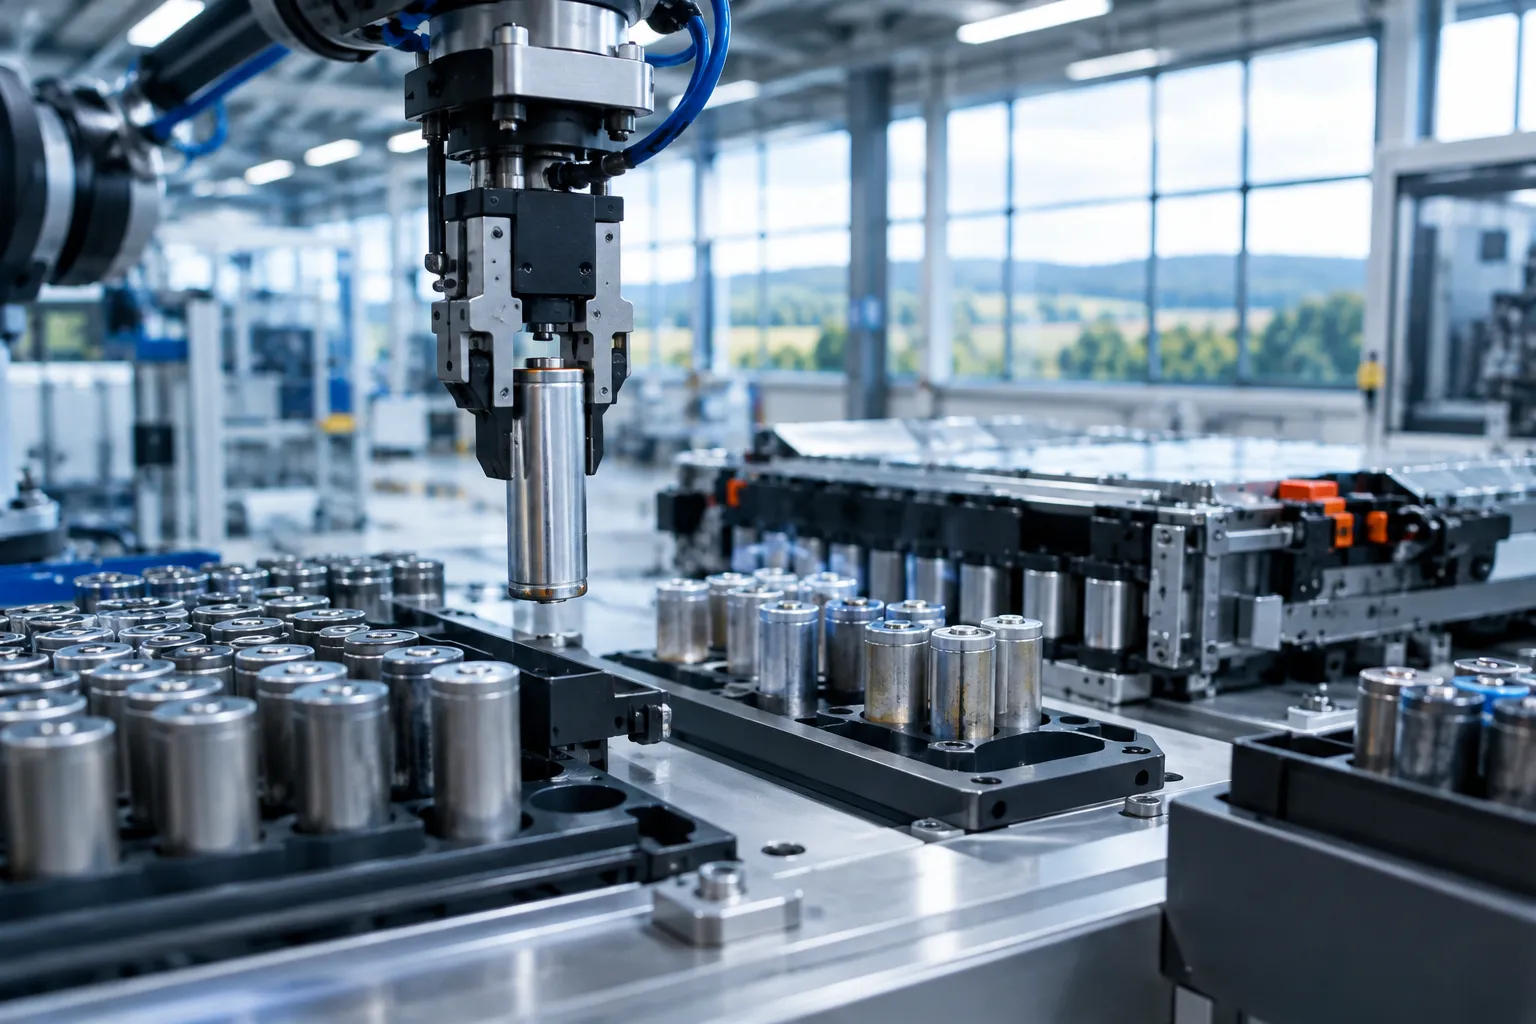
VoltR remanufacture des batteries au lithium en récupérant des cellules encore utilisables. Celles-ci sont diagnostiquées, triées, puis réassemblées dans des batteries adaptées à leur capacité résiduelle. L’entreprise indique avoir déjà mis sur le marché plus de 20 000 batteries.
Le saut annoncé est considérable : multiplier la capacité par six en deux ans tout en doublant la surface industrielle. Cette cible implique davantage qu’un agrandissement immobilier. Elle suppose de maîtriser les flux entrants, les équipements, la qualité, les compétences, les coûts unitaires et les débouchés commerciaux.
Les données publiques ne précisent ni la capacité de départ ni le volume cible en unités. Elles ne donnent pas non plus le taux de rendement matière, le coût par batterie, le prix moyen ou le chiffre d’affaires attendu. Un DAF ne peut donc calculer la rentabilité du projet à partir du seul facteur de croissance annoncé.
La priorité consiste à obtenir une base de référence fiable. Il faut documenter les capacités actuelles par étape, les temps de cycle, les taux de rebut, les besoins de stockage et les marges par famille de produits. Sans ces données, le suivi de l’investissement risque de mesurer les dépenses engagées plutôt que la valeur effectivement créée.
Quels sont les enjeux financiers pour la région Pays de la Loire ?
Le projet renforce une activité industrielle circulaire en Anjou. Il relie collecte, stockage, diagnostic, réemploi et réassemblage de cellules. Cette chaîne combine enjeux industriels et financiers : la capacité de production dépend aussi de la régularité des approvisionnements et de la conformité des batteries reçues.
Un projet logistique antérieur éclaire cette contrainte. En février 2026, VoltR a annoncé les autorisations nécessaires à un site de stockage à Durtal. L’entreprise évoquait une capacité de 50 tonnes et un rôle de zone tampon pour alimenter son site de Verrières-en-Anjou. Cette infrastructure n’est pas une annonce des vingt derniers jours, mais elle constitue un contexte utile pour comprendre le besoin de sécurisation des flux.
Pour un DAF, la chaîne d’approvisionnement devient une variable du plan de trésorerie. Une hausse de production peut accroître les stocks de batteries entrantes, de cellules triées et de produits finis. Elle peut aussi allonger les délais entre paiement des fournisseurs et encaissement des ventes. C’est pourquoi le besoin en fonds de roulement doit être modélisé avec plusieurs hypothèses de cadence.
La présence de Decathlon PULSE au capital constitue par ailleurs un signal d’intérêt stratégique. Decathlon est un acteur exposé aux équipements et aux usages concernés. Toutefois, les sources consultées ne signalent pas de contrat commercial annoncé ni d’engagement de volume. Le DAF doit donc distinguer partenariat capitalistique, perspective industrielle et chiffre d’affaires contractualisé.
La dynamique régionale ne se résume pas à une levée de fonds. Elle met en jeu les compétences industrielles, la logistique, les exigences de sécurité et les relations avec les financeurs publics. Les dirigeants ligériens peuvent en tirer une leçon : une opération de croissance réussie se construit autant dans la gouvernance financière que dans l’atelier.
Quels indicateurs le DAF doit-il suivre dès le lancement ?
Le tableau de bord doit relier décaissements et résultats opérationnels. Il doit suivre les engagements, les factures, les paiements, les subventions acquises et les montants restant à justifier. En parallèle, il doit mesurer l’avancement des équipements, des travaux et des étapes de mise en service.
- Financement : trésorerie disponible, financements appelés, aides justifiées et calendrier prévisionnel de décaissement.
- Investissement : dépenses engagées, reste à engager, coût à terminaison et écarts au budget par lot.
- Production : capacité installée, taux d’utilisation, rendement des cellules et coût de revient par batterie.
- Cycle de trésorerie : stocks, délais de paiement fournisseurs, délais clients et besoin en fonds de roulement.
- Ressources humaines : recrutements réalisés, postes critiques pour la montée en cadence et dépenses associées.
Les seuils doivent être définis à partir de la situation initiale, que les informations publiques ne fournissent pas. Ainsi, les indicateurs restent des outils de pilotage internes, et non des résultats déjà annoncés par VoltR.
Business case : pourquoi mobiliser un manager de transition ?
À quel moment un DAF a-t-il besoin d’un renfort externe ?
Un financement de croissance peut mobiliser une équipe financière déjà sollicitée par la clôture, le financement courant et le reporting réglementaire. Or, le passage à l’échelle crée simultanément des besoins de contrôle de projet, de prévision de trésorerie, de suivi des aides et de dialogue avec les opérations.
Le management de transition industriel répond à ce besoin temporaire avec un dirigeant expérimenté, immédiatement opérationnel. Il ne remplace pas durablement les équipes. Il renforce la fonction financière pendant une phase exigeante, structure les outils, puis transfère les méthodes aux collaborateurs en poste.
Dans le cas d’une extension comparable, un manager de transition peut intervenir comme DAF de transition, directeur du contrôle de gestion industriel ou responsable de programme financier. Son périmètre dépend de la maturité de l’organisation et des compétences déjà disponibles.
Quelle mission concrète peut-il conduire sur un projet de cette nature ?
La première mission consiste à établir une vision financière consolidée. Le manager rapproche le budget d’investissement, le plan de trésorerie, les engagements fournisseurs, les embauches et les hypothèses de montée en cadence. Il identifie ensuite les écarts entre calendrier industriel et calendrier de financement.
Il peut également mettre en place un suivi distinct des subventions. Ce dispositif recense les dépenses éligibles, les pièces justificatives, les jalons associés et les dates prévisionnelles de versement. Il réduit ainsi le risque de décalage entre les dépenses payées et les aides effectivement perçues.
Sur le terrain, il travaille avec la direction industrielle et les achats. Il confronte les coûts prévus aux devis, suit les risques de retard et chiffre leurs effets sur la trésorerie. Il formalise des scénarios de cadence, notamment si les équipements, les approvisionnements ou les recrutements sont décalés.
Enfin, il prépare des arbitrages documentés pour la direction générale et les investisseurs. Chaque décision peut être reliée à son coût, à son effet sur le calendrier et à son impact attendu sur la capacité. Cette discipline évite que les dépenses engagées soient considérées, à tort, comme une preuve suffisante de progrès.
Quel délai et quels résultats mesurables peut-on attendre ?
Pour une mission de structuration, le manager peut généralement commencer par un diagnostic de deux à trois semaines. Cette durée est un repère opérationnel, pas une donnée propre au calendrier de VoltR. Elle permet de cartographier les flux, vérifier les hypothèses et hiérarchiser les risques.
Les premiers livrables peuvent comprendre un plan de trésorerie glissant, un budget d’investissement à terminaison, un registre des risques et un tableau de bord partagé. Dans les semaines suivantes, le manager installe une revue périodique avec les responsables financiers, industriels et achats.
Les résultats attendus doivent être définis au démarrage et comparés à une situation de référence. Ils peuvent porter sur la fiabilité des prévisions de trésorerie, le respect des échéances de justification des aides, la visibilité sur les engagements ou la rapidité d’escalade des écarts. Il serait imprudent d’attribuer à une mission un gain financier chiffré sans connaître le budget ou les données internes.
Le bénéfice recherché est d’abord une décision plus rapide et mieux informée. Si un retard menace une étape critique, l’équipe peut réviser le calendrier, protéger la trésorerie ou prioriser les équipements essentiels. Le manager de transition agit alors comme un renfort de commandement, au service de l’exécution et du transfert de compétences.
La mission peut durer quelques mois, puis être ajustée selon les jalons du projet. Elle prend fin lorsque le dispositif de pilotage fonctionne, que les risques majeurs sont suivis et que les équipes internes peuvent reprendre les routines. Cette logique d’intervention ciblée distingue le management de transition d’un conseil limité à des recommandations.
Les questions que les DAF se posent sur ce type de projet
Les 22 millions d’euros sont-ils intégralement disponibles pour financer l’usine ?
Les informations publiques indiquent 16 M€ de fonds propres et 6 M€ de subventions, sans détailler les versements ni les dépenses éligibles. Le DAF doit vérifier les conventions, les échéances et les justificatifs avant d’intégrer ces montants au plan de trésorerie.
Quel est le principal risque financier d’une production multipliée par six ?
Le risque est de financer des capacités avant que les approvisionnements, les rendements industriels et les ventes suivent. Un scénario de trésorerie intégrant stocks, cadence, délais clients et investissements permet de repérer les tensions en amont.
Un manager de transition peut-il aider sans remplacer le DAF en poste ?
Oui. Il peut prendre en charge temporairement le pilotage d’investissement, le suivi des aides ou le contrôle de gestion industriel. Son mandat complète l’équipe existante et prévoit le transfert des outils et des méthodes.
Faire de l’investissement un levier de performance durable
Le projet VoltR rappelle qu’un financement important ouvre une phase d’exécution exigeante. Pour les directions financières des Pays de la Loire, l’enjeu consiste à relier chaque euro engagé à un jalon industriel, à un besoin de trésorerie et à une capacité réellement opérationnelle.
Un pilotage rigoureux protège la trajectoire sans freiner l’ambition. Lorsque les équipes sont sous tension, le management de transition industriel apporte temporairement l’expérience, la méthode et la disponibilité nécessaires pour transformer le plan de financement en résultats mesurables.
Sources complémentaires : communiqué de Decathlon du 5 octobre 2026, Frandroid, VoltR sur le site de stockage de Durtal.




Laisser un commentaire